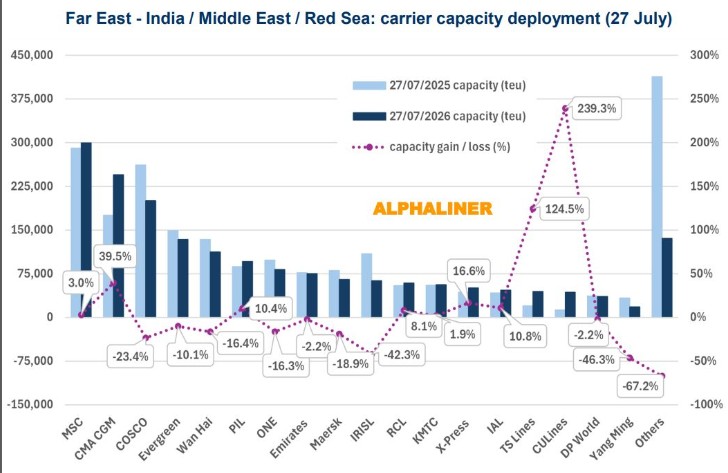
La capacità impiegata nel commercio marittimo tra Estremo Oriente, Subcontinente indiano, Medio Oriente e Mar Rosso è scesa di 312000 TEU a fine luglio, del 14% su base annua, arrivando a poco meno di 1,9 milioni di TEU.
Lo rivela Alphaliner nel suo ultimo report, sottolineando come la maggior parte di questa riduzione si possa ricondurre, direttamente o indirettamente, all’estensione del conflitto nel Golfo e alla risposta delle compagnie di navigazione ai problemi di sicurezza legati allo Stretto di Hormuz.
Il calo di capacità individuale più significativo ha riguardato HMM, in discesa di circa 115.000 TEU, e SeaLead, che ha ritirato circa 66.000 TEU.
Di fatto, gli operatori più piccoli in questo mercato — quelli con una quota di capacità inferiore all’1% che hanno ritirato o smesso di impiegare navi sulla rotta — hanno rappresentato quasi il 90% del calo complessivo della capacità.
Al contrario, le diciotto principali compagnie attive lungo la rotta (con una quota di capacità pari o superiore all’1%) hanno registrato una variazione complessiva di capacità relativamente contenuta, nonostante gli importanti movimenti dei singoli operatori.
CMA CGM ha registrato l’aumento maggiore, aggiungendo quasi 70.000 TEU, ossia vicino al 40% in più rispetto a luglio 2025. Il Gruppo COSCO SHIPPING (inclusa OOCL) ha registrato invece la riduzione più forte tra i primi 18 operatori della rotta, tagliando la capacità di circa 60.000 TEU.
MSC Mediterranean Shipping Company ha mantenuto il primato con un aumento della capacità del 3%, nonostante abbia ridotto da 25 a 18 il numero delle proprie unità impiegate nel trade.