La guerra commerciale tra Stati Uniti e Cina non si combatte più soltanto a colpi di dazi. Una parte sempre più importante della competizione si sta spostando sui mari, dove bandiere, registri navali, porti e infrastrutture logistiche stanno assumendo un peso vieppiù strategico.
E’ questa, in estrema sintesi, la tesi che emerge dall’analisi “From Tariffs to Tonnage”, pubblicata su Substack da Jayendu Krishna, direttore responsabile della divisione Maritime Advisors di Drewry Asia.
Il punto centrale del ragionamento di Krishna non è tanto che la geopolitica abbia improvvisamente conquistato lo shipping, quanto che le decisioni degli operatori marittimi siano sempre più condizionate dalla possibilità che una nave, un porto o un’infrastruttura diventino oggetto di pressioni politiche.
Cominciamo dalla bandiera. Per una nave, questa non rappresenta semplicemente un adempimento burocratico. La registrazione determina infatti la nazionalità giuridica dell’unità e attribuisce allo Stato di bandiera specifiche responsabilità di controllo. L’Organizzazione marittima internazionale (IMO) ricorda che lo Stato di bandiera deve esercitare la propria giurisdizione sulle navi registrate, in particolare per gli aspetti amministrativi, tecnici e sociali. Il sistema comprende sia registri nazionali sia registri aperti, nei quali possono essere iscritte navi appartenenti o controllate da soggetti stranieri.
In un contesto normale, la scelta del registro è legata soprattutto a costi, fiscalità, normativa, qualità dei servizi e flessibilità. In un sistema commerciale segnato dalla competizione tra grandi potenze, però, si aggiunge una variabile: il rischio geopolitico. È proprio questo il cambiamento di prospettiva che Krishna individua nell’evoluzione recente dei principali registri navali.
Uno dei casi più interessanti è quello di Singapore. Secondo i dati citati da Krishna, negli ultimi anni Hong Kong ha perso parte del proprio peso relativo nel panorama dei registri navali. Se all’inizio del 2025 il numero delle navi registrate presso la Regione Amministrativa Speciale della Repubblica Popolare Cinese valeva in termini di stazza lorda l’8% della flotta globale, a settembre del 2026 questa quota si è abbassata al 6,2%.
Nello stesso periodo si sono verificati diversi trasferimenti di bandiera. Tra questi, quello di Seaspan, che nel 2025 ha trasferito più di 60 navi al registro di Singapore. Il fenomeno è particolarmente significativo perché coinvolge grandi operatori internazionali e si verifica mentre cresce l’attenzione sulle possibili conseguenze delle tensioni tra Cina e Occidente.
Non sarebbe però corretto interpretare ogni trasferimento di bandiera come una conseguenza diretta dello scontro Washington-Pechino. Le decisioni degli armatori dipendono da numerosi fattori e, senza seguire la storia delle singole navi, non è possibile stabilire automaticamente un rapporto di causa-effetto.
Il dato interessante è piuttosto un altro: gli operatori hanno un incentivo crescente a distribuire il rischio tra differenti giurisdizioni. Singapore, in questo scenario, presenta caratteristiche particolarmente favorevoli: è uno dei principali hub mondiali dello shipping, dispone di un importante ecosistema finanziario e marittimo e non viene percepita dagli operatori internazionali nello stesso modo in cui possono essere percepiti registri direttamente associati a una delle due grandi potenze.
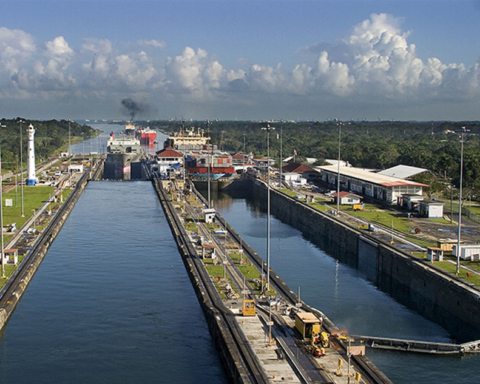
Il caso più evidente è però quello di Panama. Nel gennaio 2026 la Corte Suprema panamense ha dichiarato incostituzionale la base giuridica della concessione che consentiva a Panama Ports Company, controllata da CK Hutchison, di gestire i terminal di Balboa e Cristóbal. La vicenda è diventata rapidamente una questione internazionale.
Nel febbraio il governo panamense ha assunto il controllo dei due terminal, mentre APM Terminals, società del gruppo danese Maersk, è stata coinvolta nella gestione della fase di transizione. CK Hutchison ha contestato la decisione e avviato procedimenti arbitrali per tutelare i propri interessi.
La vicenda è particolarmente delicata perché Balboa e Cristóbal si trovano alle due estremità del Canale di Panama, uno dei principali corridoi logistici del commercio mondiale. Secondo i dati riportati da Krishna, nei mesi successivi all’annullamento delle concessioni, i fermi di navi battenti bandiera panamense hanno rappresentato oltre l’80% dei fermi registrati nei porti cinesi considerati nell’analisi.
I fermi sono successivamente diminuiti. Nello stesso periodo, tuttavia, il registro panamense ha registrato una forte contrazione sia del tonnellaggio delle navi registrate sia del numero di unità navali.
Secondo Krishna, la quota di Panama sulla stazza lorda della flotta mondiale è passata dal 14% all’inizio del 2025 all’11% nel settembre 2026. Nello stesso periodo, il registro delle Isole Marshall ha superato quello panamense nella classifica mondiale.
Altro dato interessante è quello relativo all’andamento del traffico container nei terminal panamensi. Nel marzo 2026, COSCO e OOCL hanno sospeso gli scali a Balboa, dirottando i propri servizi verso terminal alternativi. Secondo l’Autorità marittima di Panama, il traffico complessivo di container a Balboa e Cristóbal è diminuito rispettivamente dell’11,1% e del 23,9% nel periodo gennaio-agosto 2026 rispetto allo stesso periodo del 2025.
La partita panamense va inoltre letta nel quadro più ampio della controversa operazione con cui CK Hutchison ha cercato di cedere gran parte del proprio portafoglio internazionale di porti a un consorzio guidato da BlackRock e comprendente operatori del settore marittimo.
La vicenda ha attirato l’attenzione di Pechino e ha mostrato quanto sia diventato politicamente sensibile il controllo delle infrastrutture portuali.
Il ragionamento di Krihna è che un terminal container non è soltanto un’attività commerciale. In un’economia globale fortemente dipendente dalle catene logistiche, possedere o gestire un porto significa avere una posizione all’interno di una rete strategica che collega produzione, commercio, energia e sicurezza.
È qui che la trasformazione diventa più evidente. Per anni la globalizzazione ha spinto imprese e Stati a ottimizzare le catene di approvvigionamento secondo criteri di costo ed efficienza. La logica dominante era relativamente semplice: produrre dove conviene, trasportare dove costa meno e utilizzare i porti più efficienti.
La crescente rivalità tra Stati Uniti e Cina introduce un altro criterio: la resilienza geopolitica. Un’infrastruttura può essere efficiente ma politicamente rischiosa. Una bandiera può essere conveniente ma esporre una nave a possibili misure restrittive. Un porto può essere strategicamente importante ma diventare vulnerabile a sanzioni, controlli o tensioni diplomatiche.
Per gli operatori significa che la diversificazione non riguarda più soltanto fornitori e rotte. Può riguardare anche registri navali, proprietà, gestione dei terminal e giurisdizioni.
La conseguenza potrebbe essere una maggiore frammentazione del sistema marittimo globale. Non necessariamente una separazione completa tra una rete “americana” e una “cinese”, ma un sistema nel quale armatori e società logistiche cercano di mantenere il maggior numero possibile di alternative.
È questa la prospettiva più interessante dell’analisi di Krishna: il passaggio dai tariffs, i dazi, al tonnage, la stazza delle flotte, racconta un cambiamento più profondo della semplice politica commerciale.
In un post successivamente pubblicato su Linkedin, l’autore ammette, sì, che lo shipping e i porti continuano a trovare la propria ragion d’essere economica nel commercio globale, ma evidenzia anche che le istituzioni che ne regolano il funzionamento sono sempre più influenzate dalla rivalità strategica tra le grandi potenze. A suo giudizio, scelta della bandiera, impiego delle navi e proprietà dei terminal non possono più essere valutati esclusivamente sulla base dell’efficienza economica, perché incorporano ormai anche una componente di rischio geopolitico.
Per gli operatori marittimi, secondo Krishna, la risposta non dovrebbe necessariamente consistere nello schierarsi con una delle due potenze, quanto nel mantenere il maggior numero possibile di opzioni strategiche, attraverso diversificazione, neutralità e affidabilità istituzionale.
Il messaggio è chiaro. Il mare non è più, ormai, lo spazio attraverso cui passa il commercio mondiale. Ma è diventato una delle principali frontiere della competizione tra potenze.
“Probabilmente l’industria marittima seguirà diverse strade, piuttosto che adottare un’unica soluzione. Sarà fondamentale comprendere i compromessi e le diverse implicazioni di ciascuna scelta” afferma Xerxes Shroff, manager internazionale del settore marittimo.