Il Transpacifico si conferma essere la rotta più redditizia per il mercato del trasporto marittimo di containeri n termini di ricavi per unità trasportata e miglio nautico percorso. Lo certifica Alphaliner nella sua ultima analisi. Mentre sui collegamenti verso Europa e Mediterraneo i noli hanno iniziato a mostrare segnali di indebolimento, sulla direttrice Asia-Nord America, e in particolare verso la costa occidentale degli Stati Uniti, le tariffe hanno raggiunto livelli prossimi ai picchi del periodo post-Covid.
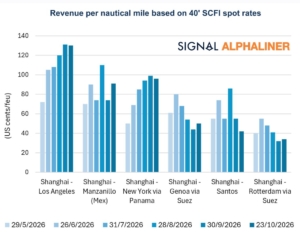
La società di analisi francese ha confrontato i ricavi generati dal trasporto di container da 40 piedi sulle principali rotte di esportazione da Shanghai, rapportandoli alle miglia nautiche percorse.
Dal monitoraggio emerge come la tratta Estremo Oriente – Costa Ovest degli USA sia stata di gran lunga la migliore del secondo semestre.
Sulla tratta Shanghai- Los Angeles, il ricavo è passato da maggio a ottobre da 72 a 130 centesimi per FEU/miglio nautico. E’ la rotta che registra i valori più elevati, generando un ricavo per miglio nautico quasi quattro volte superiore rispetto alla Shanghai – Rotterdam (attestatasi ad ottobre attorno ai 34 centesimi a FEU/Miglio Nautico).
Sulla Shanghai – New York, via Panama, la redditività è cresciuta fino a raggiungere i 99 centesimi a settembre, per poi attestarsi a 96 ad ottobre. Di segno opposto l’andamento della Shanghai-Genova, via Canale di Suez, dove il valore è progressivamente diminuito fino a raggiungere circa 50 centesimi a ottobre.
Il quadro delineato da Alphaliner trova riscontro anche nell’andamento dello Shanghai Containerized Freight Index (SCFI), l’indice dei noli pubblicato settimanalmente dallo Shanghai Shipping Exchange. Dall’inizio di luglio, l’indicatore si è mantenuto su livelli compresi tra 3.063 e 3.687 punti.
Le condizioni particolarmente favorevoli del mercato transpacifico aiutano a spiegare perché diversi vettori abbiano deciso di potenziare la propria presenza proprio su questo trade. A fine agosto MSC ha infatti rafforzato il servizio Asia – Costa Ovest USA “Sentosa”, sostituendo navi da 15.000 TEU con maxi-portacontainer da circa 23.600 TEU.
Anche ZIM, che impiega già il 52% della propria capacità sul Pacifico, ha deciso di potenziare la propria capacità sul collegamento, annunciando il rilancio dello ZIM Central China Xpress 3 (ZX3) con una nuova rotazione portuale che prevede gli scali di Xiamen, Shanghai e Los Angeles, per poi fare ritorno a Xiamen.
Se da un lato il Transpacifico continua a garantire ricavi particolarmente interessanti per i vettori, dall’altro il mercato comincia a mostrare i primi segnali di rallentamento. È quanto emerge dall’ultimo aggiornamento settimanale di Drewry, secondo cui i noli sono diminuiti dell’1% a causa del miglioramento dei problemi di congestione portuale e dell’indebolimento della domanda nei porti cinesi.
Linerlytica fa notare che le compagnie di navigazione hanno annunciato nuovi aumenti tariffari (General Rate Increases) a partire dal 1° novembre, ma finora gli incrementi non hanno trovato concreta applicazione sul mercato. Le aspettative sono quelle di un progressivo indebolimento delle tariffe nelle prossime settimane, anche perché la crescita della capacità di stiva disponibile sta superando quella della domanda.
Un’analisi confermata anche da Sea Intelligence che nella sua ultima analisi evidenzia una forte accelerazione della capacità media settimanale dispiegata nei mesi di ottobre e novembre. Un andamento in netta controtendenza rispetto alla consueta dinamica di fine anno, quando, subito dopo la Golden Week, le compagnie marittime tendono a ridurre l’offerta per adeguarla al fisiologico rallentamento della domanda nel quarto trimestre.
Il traffico transpacifico ha registrato livelli di capacità elevati nei mesi di ottobre e novembre. Sulla rotta Asia-Costa occidentale del Nord America, la capacità dispiegata è salita a quasi 393.000 TEU nell’ottobre 2026 e dovrebbe raggiungere, a novembre, un livello medio settimanale senza precedenti di 400.000 TEU. Analogamente, mentre fino ad agosto 2026 la capacità sulla rotta Asia-Costa orientale del Nord America si era mantenuta sostanzialmente in linea con i livelli degli anni precedenti, i valori registrati a ottobre e novembre risultano i più elevati mai osservati in un singolo anno.
Nonostante questi segnali, secondo Freightos è improbabile che le tariffe subiscano un crollo rapido. La ragione è evidente ed è il Capodanno Cinese.
Prima delle festività, che generalmente cadono tra gennaio e febbraio, molte fabbriche cinesi interrompono temporaneamente la produzione per consentire ai lavoratori di rientrare nelle proprie città e trascorrere le festività con le famiglie. Di conseguenza, gli importatori tendono ad anticipare gli ordini e gli spedizionieri concentrano le prenotazioni nelle settimane precedenti alla chiusura degli stabilimenti. Questo fenomeno potrebbe generare in sostanza un nuovo picco di domanda, evitando così che i noli scendano troppo rapidamente. La finestra temporale relativamente breve tra la fine dell’alta stagione e la ripresa delle spedizioni pre-Lunar New Year potrebbe quindi non lasciare spazio a una flessione particolarmente marcata delle tariffe.
Se queste sono le dinamiche del breve periodo, nel medio-lungo termine c’è un altro fenomeno che è destinato ad incidere sull’equilibrio tra domanda e offerta: l’overcapacity.
E’ sempre Linerlytica a far osservare come nei primi dieci mesi del 2026 siano stati ordinati complessivamente 6,4 milioni di TEU di nuova capacità navale, un volume record che supera tutti i precedenti primati annuali.
Per il terzo anno consecutivo, gli ordini di nuove navi hanno superato la soglia dei 5 milioni di TEU, portando il portafoglio ordini globale (orderbook) al livello record di 16,6 milioni di TEU. Il rapporto tra portafoglio ordini e flotta esistente (orderbook ratio) è ulteriormente salito al 47,8%.
La sfida per gli armatori sarà quindi quella di conciliare l’espansione della flotta con una gestione sempre più attenta della capacità offerta.