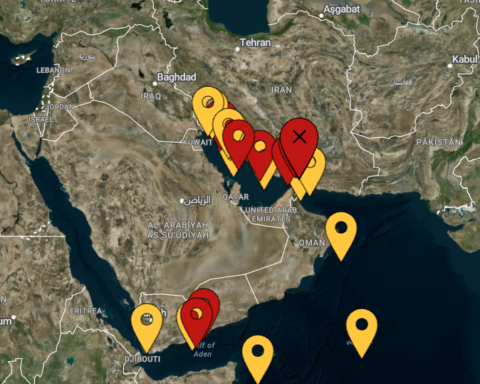

Le elezioni di metà mandato americane potrebbero aprire un nuovo, delicato capitolo nella crisi dello Stretto di Hormuz, mettendo di nuovo sotto pressione lo shipping. La conquista del controllo di entrambe le Camere del Congresso da parte dei Democratici riduce infatti il margine di manovra politica del presidente Donald Trump a partire dal 3 gennaio 2027, lasciandogli, secondo le analisi riportate da Lloyd’s List, una finestra temporale di circa due mesi nella quale potrebbe decidere di riprendere le operazioni militari contro l’Iran.
Gli analisti non escludono infatti un’azione tra metà novembre e metà dicembre. Trump avrebbe quindi interesse ad anticipare i tempi, sfruttando gli ultimi mesi di piena agibilità politica prima dell’insediamento del nuovo Congresso. Come giustamente sottolineato dall’ISPI, i Democratici potranno esercitare una pressione crescente sulla Casa Bianca attraverso il controllo del bilancio delle forze armate e della diplomazia; una leva significativa, soprattutto se si pensa che la guerra è costata a Washington già 47 miliardi di dollari e che l’amministrazione ha chiesto 80 miliardi aggiuntivi.
Se è vero come è vero, e le fonti israeliane paiono confermarlo, che Netanyahu e Trump hanno piani comuni per riaccendere le ostilità dopo le elezioni americane, quella che si prospetta non sarebbe un’invasione di terra, ma un’operazione mirata a stringere Teheran sul nucleare. Quanto basta, però, per paralizzare ancora una volta i flussi energetici in uno Stretto che lavora già a scartamento ridotto.
I numeri di ottobre 2026 mostrano una ripresa solo parziale: i transiti di greggio sono tornati al 65-70% dei livelli pre-crisi. Prodotti petroliferi e gas naturale liquefatto si sono attestati ad un livello compreso tra il 30% e il 50%. La ripresa resta dunque parziale e i livelli di traffico sono ancora lontani da quelli precedenti alla crisi.
E’ un dato di fatto che la crisi ha già modificato profondamente la geografia dei traffici petroliferi mondiali. I dati di Vortexa indicano che le esportazioni globali di greggio e condensati hanno raggiunto una media di 43 milioni di barili al giorno nell’ottobre 2026, un livello appena inferiore dell’1% rispetto alla media dei dodici mesi precedenti alla crisi. A rimettere in piedi i numeri è stato il Medio Oriente, cresciuto di 3,6 milioni di barili al giorno rispetto a luglio, mentre le altre aree hanno perso 1,6 milioni. Il dato restituisce un quadro singolare: la regione che ha maggiormente contribuito alla normalizzazione delle esportazioni coincide con quella più esposta alle conseguenze di una nuova escalation militare.
Sul mare, il segmento più colpito è quello delle Very Large Crude Carrier (VLCC). La crisi ha determinato un aumento delle distanze percorse, dei tempi di attesa e delle inefficienze operative, legate anche al sistema di trasbordo nave-nave (ship-to-ship) utilizzato per movimentare il greggio attraverso lo Stretto. A questi fattori si aggiungono i viaggi più lunghi dall’Atlantico verso l’Asia e le deviazioni attorno al Capo di Buona Speranza per le esportazioni provenienti da Yanbu, sul Mar Rosso. Il conseguente incremento delle tonnellate-miglia e dei giorni di impiego delle navi ha contribuito a spingere i noli delle VLCC su livelli eccezionalmente elevati.
Per gli armatori la tensione controllata può rappresentare lo scenario migliore. Il carico c’è, la navigazione resta lenta, rischiosa e cara. Le restrizioni di sicurezza tengono lontani molti operatori tradizionali, mentre le attese per i trasferimenti nave-nave e i premi di chi accetta di operare nell’area continuano a sostenere il mercato.
Un accordo tra Washington e Teheran avrebbe effetti opposti: la riapertura di Hormuz consentirebbe di smantellare il sistema di trasbordo, favorendo una normalizzazione dei transiti e la riduzione conseguente dei noli. Un’escalation militare comporterebbe inizialmente un’impennata dei noli, ma la possibile interruzione dei trasferimenti nave-nave e la contrazione dei carichi disponibili finirebbero per compromettere il mercato.
Se ne deduce che nei prossimi mesi saranno le scelte dell’amministrazione americana e la risposta iraniana a decidere se il mercato resterà inefficiente o meno.
Le conseguenze della crisi si estendono anche al trasporto marittimo containerizzato, in un quadro di crescente instabilità delle principali rotte commerciali. A delineare le prospettive per il 2027 è Xeneta, che nel suo Ocean Outlook 2027 analizza l’evoluzione del settore alla luce delle recenti perturbazioni delle catene di approvvigionamento.
“Per il terzo anno consecutivo, il 2026 si è aperto con l’aspettativa di un allentamento delle tariffe del trasporto marittimo containerizzato. E, per il terzo anno consecutivo, un evento dirompente ha anticipato questo scenario”, osservano gli analisti della società.
Se nel 2024 e nel 2025 l’escalation del conflitto nel Mar Rosso e i dazi statunitensi sono stati i fattori geopolitici che hanno contribuito al forte incremento dei noli, nel 2026, invece, a sconvolgere il mercato sono stati il conflitto in Medio Oriente e la chiusura dello Stretto di Hormuz.
“Nell’era successiva alla pandemia di Covid-19, le grandi perturbazioni delle catene di approvvigionamento sono ormai diventate una costante del trasporto marittimo containerizzato” spiega Xeneta, che fa notare come i noli spot sulla rotta dall’Estremo Oriente alla costa occidentale degli Stati Uniti siano aumentati ad ottobre del 343% rispetto al 28 febbraio, giorno precedente allo scoppio della crisi in Medio Oriente. Si tratta di un livello inferiore di appena il 14% rispetto al massimo storico raggiunto nel 2022, durante l’impennata dei noli legata alla pandemia.
Nel corso del 2026, tutte le principali rotte marittime in uscita dall’Estremo Oriente (fronthaul) verso il Nord Europa, il Mediterraneo e la costa orientale degli Stati Uniti hanno registrato aumenti a tre cifre delle tariffe spot.
A seguito della crisi in Medio Oriente, gli spedizionieri non hanno dovuto affrontare soltanto un aumento dei costi, ma anche tempi di attesa più lunghi e, in alcuni casi, la mancata consegna delle merci. Sono tutti fattori che hanno sostenuto le tariffe nel corso dell’anno, ma per il 2027 la musica potrebbe cambiare. Secondo le stime di Peter Sand di Xeneta, infatti, il prossimo anno i noli spot dovrebbero scendere in media del 30% rispetto ai livelli del terzo trimestre 2026, mentre per i contratti a lungo termine il calo previsto si ferma al 5%
Il motivo è semplice. L’offerta di capacità crescerà più della domanda: la flotta mondiale aumenterà infatti del 6,8%, con 2,9 milioni di TEU in arrivo e soli 0,5 milioni demoliti. La domanda crescerà tra il 2,5% e il 4%. Il divario, da solo, basta ad allentare il mercato.
C’è però un elemento costante con cui gli analisti di mercato e gli operatori del settore devono ormai fare i conti: l’unknown, ovvero l’evento inatteso. Le dinamiche di domanda e offerta forniscono una base di analisi indispensabile, ma l’esperienza degli ultimi anni dimostra quanto un singolo shock geopolitico possa modificarne rapidamente gli equilibri.
I rischi già noti per il 2027 riguardano innanzitutto il costo del carburante. Dal 27 febbraio, i prezzi del bunker ad alto contenuto di zolfo a Singapore sono aumentati del 107%. Le compagnie di navigazione hanno trasferito questi maggiori costi sui clienti e il supplemento medio carburante (fuel surcharge) applicato ai contratti a lungo termine sulle quattro principali rotte in partenza dall’Estremo Oriente è cresciuto del 42%, raggiungendo gli 820 dollari per FEU.
E poi c’è il Golfo Persico, che rimane sostanzialmente chiuso alla maggior parte del traffico containerizzato. Prima dello scoppio del conflitto, 99 servizi marittimi facevano scalo nei porti del Golfo. Gli arrivi settimanali di container a Jebel Ali sono crollati da 423.000 a soli 9.000 TEU. Anche nell’eventualità di una riapertura dello Stretto di Hormuz, è improbabile che le compagnie di navigazione ripristinino integralmente i precedenti servizi: tenderanno piuttosto a mantenere le proprie posizioni strategiche a Jeddah, Khor Fakkan e Sohar.
Sul fronte commerciale, i dazi statunitensi restano una variabile da monitorare.. Le importazioni statunitensi dalla Cina sono diminuite del 9% rispetto al 2024, mentre quelle dal Sud-Est asiatico sono aumentate del 31%. Più che una contrazione degli acquisti, si osserva dunque una riallocazione geografica delle forniture, che potrebbe essere ulteriormente influenzata dall’introduzione di dazi specifici per settore nel corso del 2027.
Un’ulteriore incognita riguarda infine il Canale di Panama. Il fenomeno climatico El Niño potrebbe riportare sotto osservazione i livelli idrici in vista della stagione secca, all’inizio del 2027. Alcune compagnie di navigazione stanno già applicando supplementi per il transito attraverso il Canale di Panama, nonostante le attuali restrizioni siano ancora limitate.
Insomma, se è dunque vero che i fondamentali di mercato indicano una tendenza al ribasso, è altrettanto possibile, ancora una volta, che nuovi fattori di discontinuità finiscano per ostacolare questo scenario.