I risultati economici dei principali carrier continuano a evidenziare una redditività particolarmente elevata, ma all’orizzonte si stanno accumulando segnali di crescente fragilità per il mercato del trasporto container.
E’ quanto emerge dall’ultimo market report di Linerlytica, che per il breve periodo professa un cauto ottimismo: secondo la società di analisi, il netto miglioramento degli utili delle compagnie di navigazione nel terzo trimestre sembra destinato a proseguire anche per un altro trimestre, anche perchè i noli marittimi continuano a mantenersi su livelli sostenuti nonostante il rallentamento dei volumi di carico e il progressivo ritorno di un numero crescente di navi sulla rotta del Canale di Suez. Ma la crescita della flotta mondiale e un orderbook ormai prossimo ai livelli record rischiano di provocare un nuovo squilibrio tra domanda e offerta nel medio termine.
La società di analisi evidenzia come i carrier siano riusciti a evitare una spirale ribassista delle tariffe, nonostante il fallimento degli ultimi tre tentativi di applicare aumenti generalizzati dei noli (GRI – General Rate Increase). Un contributo determinante è arrivato dalla persistente congestione portuale in Europa e in Medio Oriente, che continua ad assorbire parte della capacità di stiva disponibile.
Anche la decisione di MSC di ridistribuire le proprie navi in surplus da 24.000 TEU nel Mar Arabico e quelle da 16.000 TEU nel Mar Rosso ha contribuito ad assorbire la capacità eccedente. Questa mossa conferma un contesto congiunturale favorevole, che sta permettendo ai carrier di massimizzare i propri risultati.
L’ultimo liner in ordine di tempo a rendere noti i propri risultati finanziari è stato CMA CGM. Sul fronte della redditività operativa, la divisione Shipping ha registrato un margine EBITDA del 32,4%, un risultato superiore a quello dei principali concorrenti: Maersk Ocean ha registrato un margine del 29,4%, Hapag-Lloyd del 24,8% e ONE del 31,7%.
Anche con riferimento ai volumi movimentati, la compagnia ha ottenuto performance decisamente migliori rispetto ai competitor, registrando una crescita del 5,5%, mentre Maersk e Hapag Lloyd hanno fatto segnare una contrazione rispettivamente dello 0,8 e dello 0,5%ò. ONE e COSCO hanno invece entrambe registrato un incremento del 4,5%.
Come fatto osservare dal ceo di Vespucci Maritime, Lars Jensen, l’incremento dei volumi registrato dal vettore francese è in linea con la crescita della domanda, che secondo CTS si è attestata al 5,4% su base annua. Il dato non segnala quindi un significativo guadagno di quote di mercato.
Resta quindi da capire quali operatori siano riusciti a intercettare la crescita aggiuntiva della domanda. Tra i possibili candidati figura MSC, che tuttavia non divulga dati sufficientemente dettagliati sui propri volumi movimentati.
Tra i principali carrier, Maersk è invece quello che sta mostrando le maggiori difficoltà operative. Il vettore danese continua a fare i conti con una carenza di navi, che riflette anche la crescita più contenuta della propria flotta negli ultimi anni rispetto a quella dei principali concorrenti. Sempre Linerlytica evidenzia come la scarsità di capacità abbia spinto Maersk ad anticipare il ritorno sulla rotta del Canale di Suez e a confermare nuovi ordini di portacontainer, nel tentativo di ridurre il divario rispetto agli altri grandi operatori.
Le prospettive meno favorevoli del mercato hanno pesato anche sull’andamento dei titoli azionari. A dispetto della revisione al rialzo delle previsioni sugli utili, nell’ultima settimana le azioni dei principali carrier hanno infatti registrato flessioni. A influire sono stati soprattutto l’indebolimento dei noli futures e il peggioramento delle prospettive di equilibrio tra domanda e offerta.
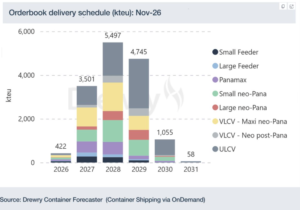
Le azioni di Maersk hanno registrato la flessione più marcata, dopo che i risultati del terzo trimestre sono risultati inferiori alle aspettative del mercato. E’ anche per questo motivo che il vettore ha confermato l’intenzione di effettuare ulteriori ordini di nuove navi, proprio mentre il portafoglio ordini del settore raggiunge, secondo le stime di Linerlytica, un nuovo massimo, pari al 48% della flotta esistente, avvicinandosi progressivamente alla soglia dei 16 mln di TEU di capacità, con le consegne di nuove portacontainer ormai programmate sino al 2030 e al 2031.
Simon Heaney, di Drewry, ha fatto osservare su Linkedin come nel solo mese di settembre siano state ordinate 82 newbuilding, per una capacità complessiva di 1,13 mln di TEU. L’attuale portafoglio ordini prevede ora consegne per 3,5 milioni di TEU nel 2027 e per 5,5 milioni di TEU nel 2028. E gli ordini sono destinati ad aumentare ulteriormente.
“Considerando che nel 2026 l’unico elemento che ha impedito alla capacità prevista di nuove consegne, pari a 1,75 milioni di TEU, di provocare un crollo del mercato dei noli è stata la presenza di fattori temporanei, come le deviazioni delle navi attraverso il Capo di Buona Speranza e, più recentemente, il picco di congestione nei porti asiatici causato dai tifoni, il portafoglio ordini relativo al triennio 2027-2029 evidenzia chiaramente un rischio significativo di una fase negativa del mercato destinata a protrarsi per diversi anni” afferma Heaney, secondo il quale il confronto tra le previsioni di crescita della domanda, comprese tra il 4% e il 6% annuo, e un rapporto tra orderbook e flotta esistente stimato da Drewry al 44% evidenzia l’enorme difficoltà che le compagnie di navigazione dovranno affrontare per cercare di mantenere un minimo equilibrio tra domanda e offerta nel mercato.
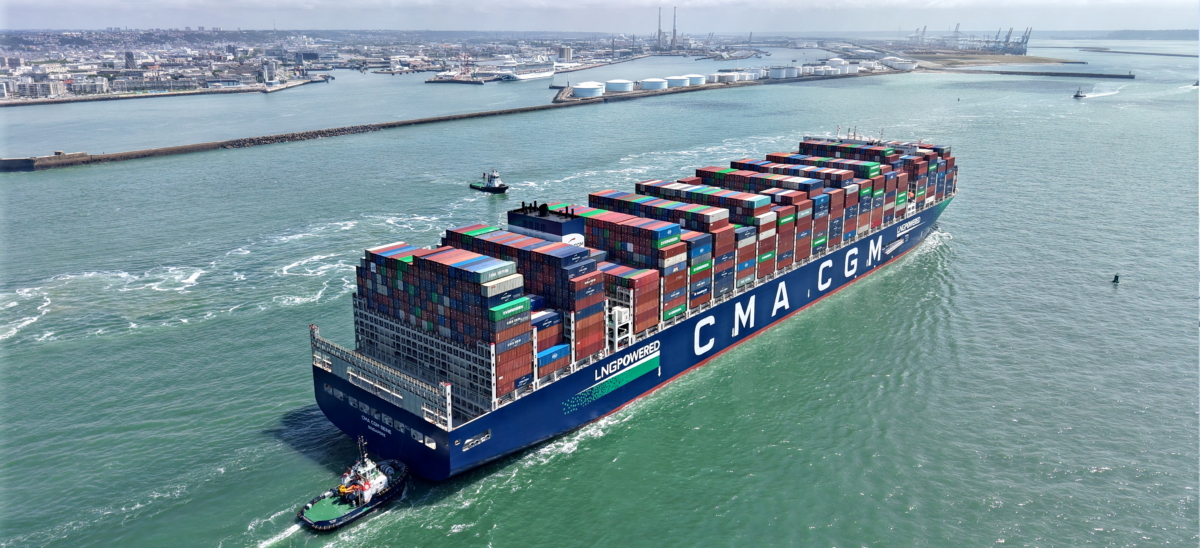
Il divario di capacità tra Maersk e CMA CGM si è ormai ridotto a soli 150.000 TEU, con CMA CGM che dovrebbe superare Maersk nel 2027, diventando il secondo operatore mondiale del trasporto container.
Anche la cantieristica navale sta attraversando una fase di forte concentrazione degli ordini; considerando esclusivamente le dimensioni del portafoglio ordini, senza tenere conto della rispettiva capacità storica di produzione di navi portacontainer, sono ormai sei i gruppi cantieristici che hanno ordini in portafoglio per oltre un milione di TEU.
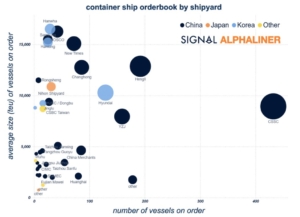
Si tratta di CSSC (3,86 milioni di TEU); Hengli Dalian (2,47 milioni di TEU); HD Hyundai (1,33 milioni di TEU, unico gruppo sudcoreano presente in questa classifica), Yangzijiang (1,27 milioni di TEU); ZCIS Changhong (1,10 milioni di TEU); NTS New Times Shipyard (1,09 milioni di TEU).
Tecnicamente, il gruppo cinese Yangzijiang potrebbe aver già superato il sudcoreano HD Hyundai Group, poiché un ordine segnalato per 12 navi di classe Megamax (circa 290.000 TEU complessivi) non è ancora stato confermato e, di conseguenza, non è stato incluso nei dati di Alphaliner.
Uno dei tre principali gruppi cantieristici sudcoreani è uscito dalla top ten: si tratta di Samsung, che con 380.000 TEU di ordini si colloca all’undicesimo posto. Il gruppo ha infatti orientato la propria attività verso navi a maggiore valore aggiunto, come le metaniere e altre tipologie di navi cisterna specializzate.