La concomitanza nel 2026 della Festa di Metà Autunno (25-27 settembre) e della Golden Week (1-7 ottobre) sta generando una forte volatilità nel commercio globale. In un proprio report, Sea Intelligence fa osservare come il calendario concentrato delle festività si intrecci oggi con i problemi di congestione dei porti asiatici e il ripristino delle rotte attraverso il Canale di Suez per le navi in ritorno nel Mediterraneo.
Quello delineato dalla consultacy firm londinese è uno scenario complesso e differenziato per i principali trade mondiali.
Dati Drewry alla mano, sulla rotta Asia–Europa (e Mediterraneo) i noli hanno registrato la scorsa settimana una flessione del 5% sulla Shanghai–Genova (a 3.835 dollari a FEU) e del 4% sulla Shanghai–Rotterdam (a 3.485 a FEU). Nonostante sia stato programmato un aumento delle partenze cancellate – che passano da 3 a 7 per questa settimana -, la capacità sottratta dai blank sailing è stata ampiamente assorbita da quella recuperata grazie all’aumento dei transiti via Suez, che sono saliti da 41 (settimana 37) a 48 (settimana 38).
Guardando nello specifico a questo trade, la capacità settimanale programmata per le quattro settimane del periodo della Golden Week è significativamente elevata: le compagnie di navigazione prevedono di impiegare 1,50 milioni di TEU, con un aumento del 27% su base annua e del 60% rispetto alla media pre-pandemia.
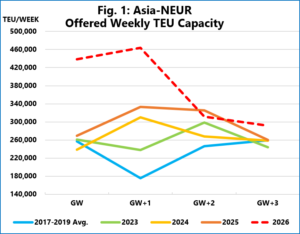
Il dato più interessante fornito da Sea Int è dato dall’analisi della settimana della Golden Week (GW) e di quella immediatamente successiva (GW+1): entrambe mostrano rispettivamente un enorme aumento della capacità su base annua, pari al 63% e al 39%, poiché per nessuna delle due settimane sono state programmate partenze in bianco o ritirate momentaneamente navi dal servizio. Non si tratta però di una strategia deliberata da parte delle compagnie di navigazione ma di un risultato che è in parte dovuto alla grave congestione nei porti asiatici. Che ha prodotto un effetto di “accorpamento” (bunching): le navi in ritardo sono ora programmate per partire esattamente nello stesso momento delle partenze regolari, determinando un totale di 12 partenze doppie nell’arco di queste due settimane. Una volta smaltito l’arretrato delle navi in ritardo, il mercato potrebbe insomma trovarsi di fronte a un improvviso calo dei volumi in uscita dall’Asia, quando gli effetti della chiusura delle fabbriche durante la Golden Week inizieranno a riflettersi sui flussi portuali.
Questo improvviso calo dei volumi di export, combinato con la capacità aggiuntiva delle navi resa disponibile dal ritorno a una rotta più rapida attraverso il Canale di Suez, potrebbe spingere il mercato verso una situazione di forte eccesso di capacità (oversupply). “È probabile che ciò costringa le compagnie di navigazione a effettuare cancellazioni di viaggi caotiche e all’ultimo minuto” afferma il ceo di Sea Int., Alan Murphy, secondo cui gli spedizionieri dovrebbero quindi considerare gli orari delle navi da metà a fine ottobre come altamente provvisori e soggetti a variazioni, preparandosi a una grave instabilità dei programmi, a merci rinviate alle partenze successive (rolled cargo) e a improvvisi ritardi per tutta la seconda metà di ottobre.
La situazione è ben diversa sul trade transpacifico. Sempre secondo i dati pubblicati da Drewry, la scorsa settimana le tariffe da Shanghai a Los Angeles sono aumentate del 2%, raggiungendo 7.838 dollari per FEU, mentre quelle verso New York sono rimaste stabili a 10.373 dollari per FEU. Sebbene nelle prossime settimane sia atteso un fisiologico rallentamento della domanda in vista dell’imminente pausa della Golden Week, appare evidente che, su questa rotta, la capacità è stata gestita in modo più virtuoso.
È Lloyd’s List a evidenziare in un proprio articolo come i volumi di merce caricati a giugno e luglio sulla rotta Asia-Nord America siano rimasti sostanzialmente invariati rispetto a due anni fa, mentre la capacità disponibile si è ridotta. Si tratta di una tendenza che può essere ricondotta a una gestione più disciplinata della capacità, determinata anche – secondo il periodico specializzato – dalla scelta dei vettori di dare priorità ai carichi sulla rotta Asia-Europa, dove in queste settimane la domanda è cresciuta significativamente più di quanto non abbia fatto sul trade transpacifico.
E a proposito di domanda, quella statunitense sta svolgendo – e potrebbe svolgere nel prossimo futuro – un ruolo non secondario nella tenuta dei noli. La National Retail Federation prevede infatti che le importazioni aumenteranno questo mese del 9,6% su base annua nei 13 porti statunitensi inclusi nella sua analisi e che, per l’intero 2026, cresceranno dell’1% rispetto al 2025, misurate in TEU. Nel periodo gennaio-agosto, le importazioni sono già aumentate dell’1% su base annua.
Quello che se ne ricava è che il mercato Est-Ovest sta continuando a muoversi a velocità diverse, con una divergenza – quella tra i due trade – che emerge non soltanto dai livelli attuali dei noli, ma eziandio dalle aspettative del mercato per i prossimi mesi.
In un post pubblicato su LinkedIn, il ceo di Vespucci Maritime, Lars Jensen, fa infatti notare come i prezzi dei contratti con scadenza fino al Capodanno cinese rilevati dal NYSHEX Freight Index (NYFI) siano aumentati sensibilmente , soprattutto sulle rotte Asia-USA. Il mercato dei future sembra pertanto scontare il mantenimento di noli elevati nei prossimi mesi, in particolare sul transpacifico, alimentando un’aspettativa che secondo gli esperti potrebbe trovare una spiegazione nella congestione ancora presente nei porti asiatici. “Se questa non verrà completamente riassorbita entro il Capodanno cinese, ritardi e navi ferme continueranno i a sottrarre capacità effettivamente disponibile al mercato, contribuendo a sostenere i noli” afferma Jensen.
Una nuova analisi di Sea-Intelligence sembra rafforzare questa lettura. Attualmente, circa l’8,5% della capacità containerizzata globale risulta assorbita dalla congestione, con le conseguenze più rilevanti in termini di puntualità e ritardi sulle rotte dirette verso l’Asia. Sulla base dei precedenti episodi di congestione, secondo Sea-Intelligence potrebbero essere necessari 6-8 mesi per riportare la situazione alla normalità. Il dato è significativo anche se confrontato con quanto avvenuto durante la pandemia: nelle fasi più critiche delle interruzioni operative, la quota di capacità globale assorbita dalla congestione arrivò infatti al 13,8%.
Il quadro che emerge è quindi quello di un mercato in cui i vettori stanno cercando di adeguare la capacità a una domanda disomogenea, mentre congestione, ritardi e cambiamenti nei network continuano a condizionare l’effettiva disponibilità di stiva e, di conseguenza, l’andamento dei noli.