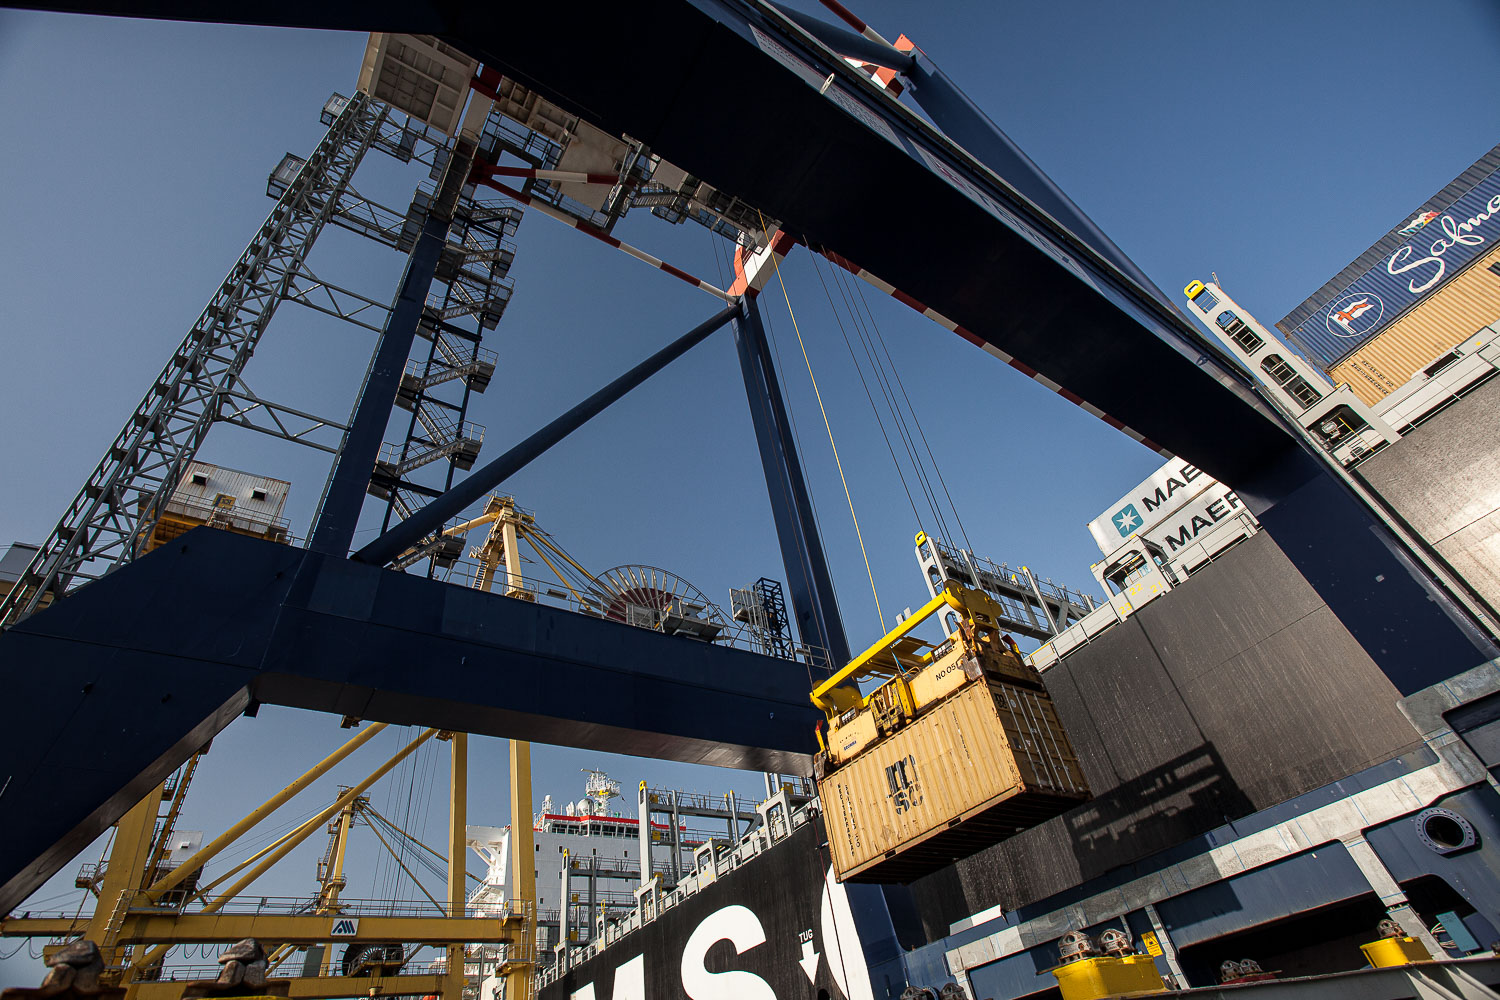
Il settore dei container non sembra aver costruito troppo poco: ha piuttosto concentrato e sfruttato sempre più intensamente le infrastrutture esistenti, rendendo la catena logistica più vulnerabile agli shock. È questa la sintesi emersa dall’ultimo podcast Freight Loop di Drewry, in cui gli analisti Eirik Hooper ed Eleanor Hadland hanno fatto il punto sul mercato del trasporto marittimo.
Il dibattito parte dalle recenti e nette dichiarazioni di Vincent Clerc, CEO di Maersk: “Gli investimenti nei terminal container sono rimasti indietro di quindici anni e le infrastrutture di terra sono ormai sature”. Ma i dati supportano davvero questa tesi?
Per la Hadland Clerc sbaglia la diagnosi, pur avendo ragione sulla prognosi. A fine agosto 2026 Linerlytica stimava circa 4,3 milioni di TEU di capacità portacontainer in rada, pari al 12,6% della flotta globale, contro circa 4 milioni di TEU nel 2022, quando però rappresentavano il 15,7% della flotta. In termini assoluti, il volume di capacità bloccata ha superato il picco del 2022.
Ma la domanda che sorge spontanea è se sia davvero una questione di banchine, gru e piazzali.
La Hadland fa osservare che negli ultimi dieci anni i terminalisti hanno aggiunto 385 milioni di TEU di capacità annua, mentre la domanda è cresciuta di 305 milioni. Il 2025 è stato un anno da record: ben 49 milioni di TEU sono stati aggiunti alla capacità complessiva, con un coefficiente di utilizzo dei terminal che ha toccato il 72% e che quest’anno dovrebbe attestarsi attorno al 71%.
Non è il quadro di un settore a corto di investimenti.
Il problema è un altro. Dal 1990 i porti che movimentano container sono passati da circa 565 a oltre 1.180, ma i volumi si sono concentrati in pochi punti. Sessantotto megaporti, ciascuno sopra i 5 milioni di TEU l’anno, gestiscono oltre il 60% della domanda globale. Quasi 800 porti piccoli ne fanno il 6%. Tra il 2015 e il 2019 i megaporti lavoravano con un utilizzo superiore di 9 punti alla media. Nel 2025 il divario è salito a 14.
“Non è che nessuno abbia costruito terminal. È che i terminal che sono stati costruiti sono stati realizzati dove c’erano i capitali, ma le navi e i carichi non li hanno sempre seguiti” è il ragionamento della Hadland.
“In altre parole, il sistema nel suo complesso ha capacità inutilizzata, ma non necessariamente nel posto giusto”. La capacità libera esiste, ma spesso si trova lontano dai nodi sui quali sono concentrati i principali flussi. Per Hadland, quindi, il problema non è un fallimento degli investimenti, ma della progettazione della rete. E, nella sua lettura, a determinare dove concentrare capacità e servizi sono soprattutto i vettori.
Drewry misura le prestazioni dei terminal da circa venticinque anni. Sui terminal sopra il milione di TEU, tra il 2001 e il 2025 la produttività per metro di banchina è salita del 131%, da poco più di 700 a circa 1.632 TEU. Per gru ship-to-shore la produttività è cresciuta del 77%, per ettaro di piazzale dell’111%.
Non tutto, però, è merito degli operatori. Il rapporto TEU per container è passato da 1,3-1,4 a 1,7-1,8, e basta questo a spiegare perché una gru sposti mediamente più TEU.
Poi ci sono le navi. La Sovereign Maersk del 2000 trasportava 8.160 TEU su 347 metri, 23,5 TEU per metro. La Ever Alot del 2022 ne porta 24.000 su 400 metri. La capacità per metro di lunghezza della nave è quindi più che raddoppiata, passando da 23,5 a 60 TEU: oltre due volte e mezza tanto carico potenziale concentrato su una nave di dimensioni solo moderatamente maggiori
Nel piazzale a fare la differenza è stato il software. I moderni sistemi di gestione dei terminal utilizzano dati storici e modelli predittivi per stimare i tempi di sosta; le prenotazioni dei camion aggiungono visibilità sui tempi di ritiro. Grazie ad una gestione più ottimale dei piazzali, le soglie di utilizzo dei piazzali sono salite dal 60-70% degli anni Dieci al 75-85% di oggi.
Intanto i picchi sono diventati più violenti. Secondo l’analista di Drewry, un terminal pensato per navi da 8.000 TEU aveva un peaking factor di 1,2-1,4; con le navi ultra-large si sale a 1,8-2,5. E il picco non è più stagionale: arriva con ogni mega-nave.
Hadland riassume così il risultato: l’innovazione tecnologica e l’efficientamento delle operazioni permettono oggi ai terminal di lavorare con un margine di sicurezza più ridotto, sfruttando maggiormente lo spazio disponibile e lasciandone meno libero per assorbire eventuali picchi di traffico. Il vantaggio è una maggiore capacità operativa; il rovescio della medaglia è che, con un cuscinetto più sottile, il terminal diventa più vulnerabile agli imprevisti e ha meno capacità di assorbire gli urti senza andare in congestione.
Più il terminal opera vicino alla capacità massima, più rapidamente si consuma il margine disponibile per recuperare una perturbazione: a parità di shock, il tempo di recupero cresce in modo non lineare quando il livello di utilizzo si avvicina al 100%. La Hadland porta un esempio della diversa capacità di recupero: secondo i suoi calcoli, un terminal che opera al 90% impiega circa sette giorni per riassorbire un giorno di blocco; a un utilizzo del 75%, ne bastano circa due
Secondo Drewry, la congestione è allo stesso tempo il risultato di una perturbazione e il fattore che può innescarne di nuove. Si tratta ormai di un fenomeno strutturale, non più riconducibile soltanto ai normali cicli della domanda.
È difficile immaginare che i vettori abbiano un incentivo a ordinare navi più piccole o che i terminalisti scelgano volontariamente di ridurre l’intensità di utilizzo dei propri piazzali.
Ed è qui che si arriva alla questione delle rotte.
Gli ultimi tre anni non hanno precedenti.
Dei sei passaggi che contano davvero per i container (Malacca, Suez, Bab el-Mandeb, Hormuz, Panama, Gibilterra con Dover) due sono degradati nello stesso momento. Mai successo da quando esiste il trasporto containerizzato.
Su Suez transitava circa l’80% del traffico Asia-Europa, durante la fase più acuta della crisi, la quota dei servizi Asia- Europa è scesa a meno del 20%. Hormuz è il caso peggiore. Chiuso di fatto dal 28 febbraio, ad aprile ha visto transitare 191 navi contro le circa 3.000 mensili normali. Oltre 1.500 navi commerciali e circa 20.000 marittimi sono rimasti bloccati nel Golfo. I premi di guerra sono saliti da un decimo di punto a una forbice tra 2,5 e 7,5% del valore assicurato. I volumi sono calati dell’80% a Dammam e del 90% a Khalifa e Jebel Ali.
Il carico, però, non è sparito. Si è spostato via Jeddah, via terra o sui porti dell’Oceano Indiano. Khor Fakkan, terminal quasi dimenticato dopo aver perso i clienti a favore di Jebel Ali, è passato da circa 8.000 a 65.000-70.000 TEU settimanali, un +700%, con l’obiettivo di 100.000. Era nato come scalo di trasbordo e ha dovuto costruire i gate quasi da zero: da 100 a 8.500 movimenti di camion al giorno.
A questo punto rimane una domanda: chi paga per la resilienza? I due analisti di Drewry concordano sul fatto che il sistema abbia bisogno di più margine di sicurezza, ma nessuno vuole realmente pagarlo.
I terminalisti no di certo: secondo Drewry, ridurre l’utilizzo delle banchine dal livello attuale a circa il 70% comporterebbe una perdita di ricavi nell’ordine del 10-15%. Le compagnie di navigazione nemmeno: chi mette la resilienza in tariffa mentre gli altri non lo fanno perde volumi.
Resta lo Stato. L’Operation Aspides nel Mar Rosso, lo sminamento di Hormuz, i 1,6 miliardi di dollari per il Rio Indio Dam a Panama: investimenti che nessun privato avrebbe finanziato.
Il conto, alla fine, lo pagano i contribuenti, attraverso dazi, tariffe portuali e prezzi al consumo. La resilienza è un margine, e i margini del trasporto container sono stati erosi dalla concorrenza fin dalla deregolamentazione. Il settore li ricostruisce solo se lo impongono shipper, regolatori o assicuratori, o quando il prossimo shock rende l’alternativa troppo costosa.
Le indicazioni di Drewry sono tre. Gli operatori dovrebbero puntare a un utilizzo di banchina tra il 78 e l’82%, non all’88-92% previsto nei modelli degli impianti automatizzati, rinunciando al 10-12% dei ricavi. Gli shipper dovrebbero attribuire un prezzo esplicito alla resilienza, con requisiti minimi e bonus o malus sull’affidabilità. I vettori dovrebbero considerare la capacità di usare due corridoi alternativi un requisito di progetto e non un piano d’emergenza.
Nessuno lo farà volontariamente, ammette Hadland. Il settore ha investito in linea con la domanda e ha poi sfruttato gli asset sempre di più per venticinque anni, perché era quello che gli chiedevano azionisti e clienti.
E poi c’è poi Tuas. Mentre tutti cercano di non dipendere da un unico punto di vulnerabilità, Singapore riunisce i suoi quattro terminal in un solo sito da 65 milioni di TEU, scommettendo che Malacca resti aperta e incontestata per quarant’anni. Probabilmente è la scelta giusta, riconosce Hadland: Malacca è il più stabile dei grandi passaggi e la posizione di Singapore è ben difesa.
Tuas rappresenta quindi una delle più grandi scommesse del settore sulla permanenza dei flussi asiatici lungo lo Stretto di Malacca. Se quella rotta subisse una discontinuità strutturale, la concentrazione delle attività su un unico grande sito diventerebbe a sua volta una vulnerabilità.