In uno scenario globale segnato dalla ridefinizione degli equilibri di potere e dalla corsa al controllo delle rotte commerciali, la geopolitica torna a dettare l’agenda dello shipping e della logistica mondiale. E mentre Stati Uniti, Russia e Cina si confrontano ai massimi livelli, l’Europa rischia di restare ai margini.
“L’incontro di oggi tra i leader di Stati Uniti, Russia e Cina offre un’importante occasione di confronto sui nuovi assetti globali”, afferma a Port News Gian Enzo Duci, da poco rientrato dal BEST di Genova, dove ha avuto modo di presentare un quadro d’insieme delle trasformazioni in atto nel settore dello shipping e delle loro possibili ricadute sul commercio marittimo internazionale.
“Il trilaterale mette innanzitutto in evidenza l’assenza di Bruxelles”, osserva il managing director di ESA Group e docente all’Università di Genova. “Un’assenza che grida vendetta, ma che, in qualche misura, ci siamo meritati” aggiunge. “Nei giochi geopolitici siamo, nella migliore delle ipotesi, degli spettatori; nella peggiore, rischiamo di diventare terreno di spartizione. La vicenda dimostra ancora una volta la difficoltà dell’Unione europea nel comprendere e interpretare il contesto internazionale, soprattutto in una fase in cui continua ad adottare misure che rischiano di rivelarsi autolesionistiche per la propria competitività, come l’ETS e il FuelEU Maritime”
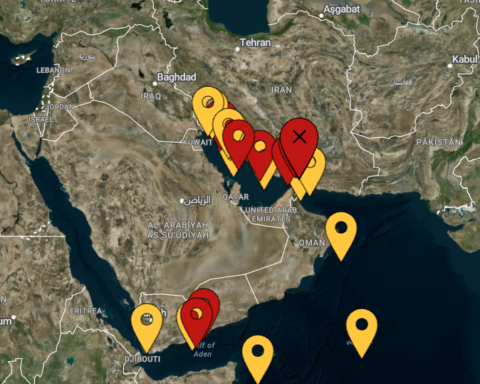
E lo shipping non è altro che la cartina di tornasole, una lente attraverso cui leggere fenomeni che coinvolgono l’intero scenario internazionale. “L’UE risulta non pervenuta negli scenari globali più rilevanti per il settore marittimo. Siamo stati spettatori silenti nella questione di Hormuz, così come nello scontro tra Iran e Stati Uniti, che ha invece consentito ad altri Paesi di acquisire una nuova rilevanza grazie a un’inedita capacità di intermediazione”.
Un discorso analogo si può fare per la guerra tra Russia e Ucraina, nell’ambito della quale è in corso un’escalation nel Mar Nero. “Le navi – avverte il manager genovese – sono sempre più spesso bersaglio degli attacchi condotti nel Golfo Persico e nell’area dello Stretto di Hormuz. Stanno di fatto diventando parte integrante delle strategie militari di questi Paesi, in totale spregio della salvaguardia della vita umana e degli interessi economici”
Interessi che, sul fronte commerciale, gli armatori hanno invece saputo tutelare e valorizzare, beneficiando dell’immediato rialzo dei noli che i cosiddetti “cigni neri” finiscono inevitabilmente per innescare. Eventi di questo tipo, infatti, determinano nuove strozzature sul lato dell’offerta, assorbono la capacità di trasporto in eccesso presente sul mercato e possono arrivare persino a generare una situazione di carenza di stiva rispetto alla domanda.
Da questo punto di vista, “non desta sorpresa che i valori del ClarkSea Index siano i più alti di sempre” spiega l’imprenditore. L’indice, che sintetizza i noli e i ricavi nei principali segmenti del trasporto marittimo, ha segnato il valore medio più alto di sempre nel terzo trimestre dell’anno, attestandosi a 46.384 dollari al giorno e superando il record precedente di 44.222 dollari del secondo trimestre del 2008.
A trainare la crescita dei ricavi sono soprattutto le petroliere, in particolare le VLCC, che hanno beneficiato in misura significativa delle conseguenze della crisi mediorientale, raggiungendo una media trimestrale di 277.999 dollari al giorno. Ottime performance anche per le Capesize del comparto dry bulk, che hanno registrato una media trimestrale di 33.100 dollari al giorno, sostenute dall’incremento delle esportazioni dalla Guinea e dalla domanda cinese. Anche il mercato dei container continua, naturalmente, a beneficiare di una congiuntura favorevole.
“Il 9 ottobre si è raggiunto un picco di 84.951 dollari al giorno, per poi scendere, al 13 novembre, a 55.298 dollari” afferma ancora il numero uno di ESA Group. “Si tratta comunque di un valore doppio rispetto alla media degli ultimi dieci anni. Come ho avuto modo di sottolineare al BEST, in un mercato storicamente ciclico sono livelli che elettrizzano, ma allo stesso tempo fanno paura. Cadere da queste altezze può fare molto male, soprattutto a chi è entrato nel mercato da poco e non ha avuto ancora la possibilità di raccogliere i frutti di un periodo estremamente positivo”.
Il contraltare è rappresentato dai grandi carrier, che hanno invece potuto accumulare liquidità in questa fase favorevole, mettendosi nelle condizioni di affrontare un’eventuale futura flessione dei noli. “Una volta tanto, il mercato sembrerebbe aver imparato le lezioni del passato”, conclude sul punto Duci.
La fase discendente del ciclo potrebbe inoltre imprimere nuovo impulso alle attività di demolizione, almeno per quanto riguarda le unità più datate, offrendo agli armatori l’opportunità di contribuire a un riequilibrio tra domanda e offerta. Come fatto notare da Enrico Paglia (Banchero Costa), lo scrapping è infatti ai minimi storici: circa 5 milioni di tonnellate di stazza lorda (GT) nel 2026, a fronte dei 35 milioni registrati nel 2012. Il potenziale resta tuttavia elevato, poiché la quota di navi con oltre 20 anni di età raggiunge circa il 21% per le crude tanker, il 19% per le product tanker, il 15% per le portacontainer e il 12% per le bulker. “In termini numerici, il 20% delle unità ha più di vent’anni di età: si tratta di una fetta consistente della flotta che, nell’arco dei prossimi tre-cinque anni, potrebbe essere avviata alla demolizione nel caso in cui il mercato dovesse eventualmente subire una correzione importante. Al momento, però, siamo molto lontani da questo scenario: oggi non demolisce nessuno, perché tutte le navi stanno generando ottimi profitti” afferma Paglia a Port News.
Complessivamente lo shipping sta vivendo un ottimo momento. “Nel comparto delle petroliere i noli sono scesi in maniera importante dai picchi, ma restano comunque altissimi, al di sopra di ogni record precedente: questo vale sia per le crude tanker sia per le product tanker” prosegue l’analista.
Alla base di questa forza ci sarebbe la rivoluzione dei traffici legata alle sanzioni occidentali contro i carichi russi in uscita dal Mar Baltico e dal Mar Nero, che prima arrivavano in Europa e oggi finiscono in India e Cina, facendo aumentare la domanda in termini di tonnellate-miglia. Su questa base, che aveva già spinto le tariffe su livelli sostenuti, si è innestata dal 28 febbraio l’escalation militare con l’Iran e la conseguente crisi a Hormuz. “Questo ha creato ulteriori rigidità e deviazioni di rotta: il greggio in uscita dalle Americhe – Stati Uniti, ma anche Canada, Brasile e Guyana – sta andando verso l’Estremo Oriente su viaggi molto lunghi, mentre per caricare in Medio Oriente si registrano attese per le operazioni ship-to-ship e per individuare il momento opportuno in cui attraversare lo Stretto, fattori che riducono la capacità effettiva della flotta” aggiunge Paglia.
La situazione resta tuttavia precaria. Le maggiori criticità si riscontrano nel mercato container, dove molti operatori si attendono un progressivo riallineamento tra domanda e offerta.
Resta chiaramente da capire cosa succederà con l’arrivo del nuovo tonnellaggio, che sarà massiccio. “Il 2028 sarà l’anno con il maggior numero di consegne nella storia dello shipping, con una netta prevalenza di navi portacontainer. Bisognerà capire dove e come verrà impiegata tutta questa capacità” fa presente ancora Duci, che citando Paglia, ricorda come già nel 2025 l’orderbook globale avesse superato i livelli record registrati nel 2008.
Un dato che può destare preoccupazione, pur presentando una composizione molto diversa rispetto al passato. Se infatti nel 2008 metà del portafoglio ordini era costituito da bulk carrier, oggi questa tipologia rappresenta appena un quarto del totale (circa il 25%). A guidare le commesse sono invece le portacontainer, seguite dalle navi cisterna e poi dalle portarinfuse, mentre una crescita rilevante riguarda le metaniere (LNG tanker) e le gasiere (LPG tanker). Nel caso delle LNG tanker, la spinta è legata soprattutto agli equilibri energetici emersi dopo il sabotaggio del Nord Stream – che portava il gas russo in Europa – e al forte aumento dei volumi esportati dagli Stati Uniti, dove sono stati realizzati importanti investimenti nei treni di liquefazione per aprire sbocchi internazionali alla produzione domestica.
A rendere ancora più incerto lo scenario contribuisce l’eventuale normalizzazione delle rotte commerciali. “Se i nuovi sviluppi dovessero tradursi in una maggiore efficienza dei collegamenti marittimi, a partire dalla riapertura di Suez, come sta già accadendo per il comparto container, si determinerebbe una riduzione delle tonnellate-miglia. Questo libererebbe ulteriore capacità di trasporto, sommandosi a quella destinata ad arrivare con le nuove consegne” spiega Duci.
In definitiva, il mercato che presenta i maggiori squilibri prospettici è quello del trasporto container. I comparti dry bulk e tanker, pur difficilmente in grado di mantenere gli attuali livelli di nolo, decisamente fuori scala rispetto alle medie storiche, sembrano invece presentare un rapporto tra domanda e offerta più equilibrato. Uno scenario che potrebbe tradursi in un atterraggio più morbido, soprattutto per gli armatori già presenti da tempo sul mercato e che hanno avuto modo di capitalizzare i benefici di una fase particolarmente redditizia.
Resta infine da affrontare un tema, che per Paglia è rilevante: quello della sostenibilità ambientale. “L’83% delle navi attualmente in ordine sarà alimentato con carburanti tradizionali”, afferma l’analista. “Si tratta di un dato preoccupante, soprattutto se confrontato con gli obiettivi di Net Zero al 2050 fissati dall’UE e dall’IMO. Considerando che l’attuale orderbook si esaurirà nel 2031, a soli diciannove anni dalla scadenza del 2050, risulta difficile credere che quei tempi possano essere rispettati, tanto più che la principale alternativa scelta dagli armatori rimane l’LNG, un combustibile pur sempre di origine fossile.