A luglio, Alphaliner ha contato 189 navi portacontainer attive nei servizi che collegano il Nord e il Sud Europa con il Canada, gli Stati Uniti (entrambe le coste) e il Golfo degli Stati Uniti.
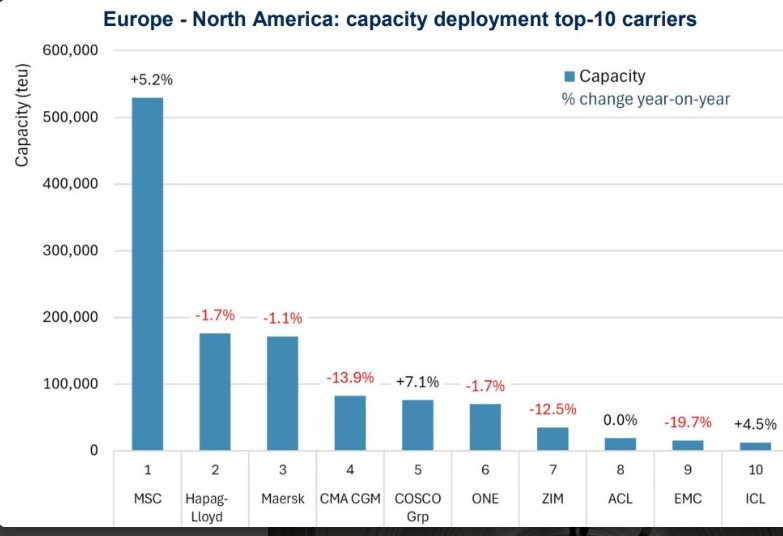
La loro capacità combinata è stata di 1.119.150 TEU, con un calo dello 0,4% su base annua. Soltanto tre dei primi 10 vettori hanno aumentato la propria capacità rispetto a luglio 2025.
Le basse tariffe del trasporto marittimo e gli alti costi di noleggio hanno costretto Hapag-Lloyd AG a chiudere a dicembre il servizio ‘Caribbean Express Service’ (‘CES’) tra Nord Europa, East Coast USA e America Centrale.
Un’altra importante razionalizzazione sulla rotta Nord Europa – Stati Uniti è stata la chiusura della linea Nord Europa – Sud Atlantico ‘AT2 / TAE2’, gestita congiuntamente da Ocean Network Express ed EVERGREEN LINE. Questo servizio faceva parte dell’offerta di un accordo di condivisione delle navi (Vessel Sharing Agreement) tra i partner di OCEAN Alliance (CMA CGM, COSCO SHIPPING Lines/OOCL, Evergreen) e ONE.
Sei dei primi 10 vettori nel commercio transatlantico hanno ridotto le proprie capacità negli ultimi dodici mesi, mentre Atlantic Container Line (ACL), controllata dal Gruppo Grimaldi, ha mantenuto invariata la sua flotta di cinque navi ConRo.
Non ci sono variazioni nelle posizioni dei quattro maggiori vettori, con MSC (Mediterranean Shipping Company) che aumenta ulteriormente la propria quota di mercato, passando dal 41,8% dello scorso anno al 44,2% dell’ultimo conteggio. La capacità totale delle 69 navi schierate dal vettore con sede a Ginevra è di 529.340 TEU, a fronte dei 176.000 TEU del secondo classificato (Hapag-Lloyd).