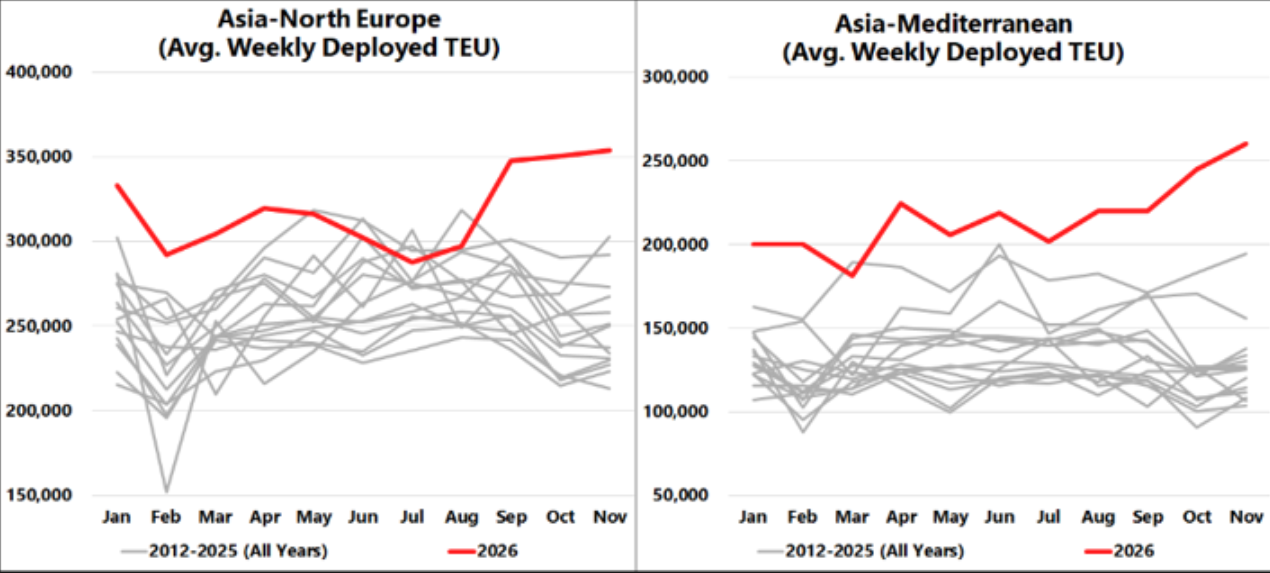
Il mercato del trasporto marittimo containerizzato sta attualmente operando in un contesto caratterizzato da un’offerta senza precedenti, con una capacità dispiegata che ha raggiunto livelli storicamente elevati su tutte le principali rotte commerciali Est-Ovest.
A lanciare l’allarme è Sea Intelligence, che nella sua ultima analisi evidenzia una forte accelerazione della capacità media settimanale dispiegata nei mesi di ottobre e novembre. Un andamento in netta controtendenza rispetto alla consueta dinamica di fine anno, quando, subito dopo la Golden Week, le compagnie marittime tendono a ridurre l’offerta per adeguarla al fisiologico rallentamento della domanda nel quarto trimestre.
La capacità dispiegata su entrambe le direttrici commerciali Asia-Europa si è mantenuta su livelli elevati per tutto l’anno, principalmente a causa della crisi del Mar Rosso e della necessità di impiegare capacità aggiuntiva per garantire il mantenimento delle frequenze settimanali delle partenze. Tuttavia, gli incrementi registrati a ottobre e novembre 2026 rappresentano una deviazione significativa anche rispetto ai già elevati livelli del 2025. In questi mesi, la capacità ha superato i 350.000 TEU sulla rotta Asia-Nord Europa e i 260.000 TEU su quella Asia-Mediterraneo.
Anche il traffico transpacifico ha registrato livelli di capacità altrettanto elevati nei mesi di ottobre e novembre. Sulla rotta Asia-Costa occidentale del Nord America, la capacità dispiegata è salita a quasi 393.000 TEU nell’ottobre 2026 e dovrebbe raggiungere, a novembre, un livello medio settimanale senza precedenti di 400.000 TEU. Analogamente, mentre fino ad agosto 2026 la capacità sulla rotta Asia-Costa orientale del Nord America si era mantenuta sostanzialmente in linea con i livelli degli anni precedenti, i valori registrati a ottobre e novembre risultano i più elevati mai osservati in un singolo anno.
Per Sea Int. si tratta della conseguenza diretta del fenomeno di concentrazione degli arrivi delle navi (vessel bunching), determinato dalla persistente congestione portuale e dalla scarsa affidabilità degli orari di navigazione in Asia.
Le navi inizialmente programmate per partire nel terzo trimestre (Q3) hanno subito ritardi considerevoli, che si sono progressivamente protratti fino a ottobre e novembre, determinando, in ultima analisi, un incremento artificiale della capacità dispiegata.