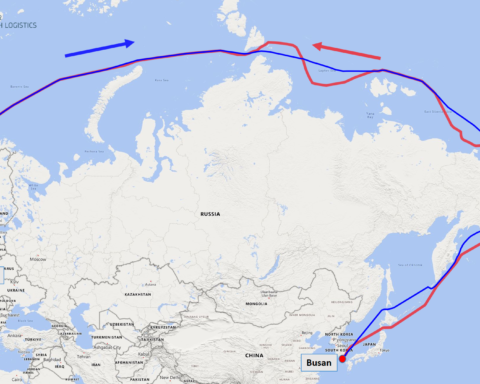
I noli del trasporto container potrebbero aver raggiunto il picco. È l’indicazione che emerge dall’ultima analisi di Linerlytica, secondo cui la domanda sta perdendo slancio in vista della tradizionale bassa stagione invernale. A cambiare gli equilibri contribuisce il graduale ritorno delle navi sulla rotta di Suez, che riduce i tempi di navigazione e rende nuovamente disponibile una parte della capacità finora assorbita dai transiti più lunghi attorno al Capo di Buona Speranza.
La società di analisi evidenzia come la capacità totale impiegata sulla rotta Estremo Oriente-Mediterraneo sia scesa di 470.000 TEU da luglio, imperocché oltre la metà dei servizi per il Mediterraneo è già tornata a transitare per la rotta di Suez, e altri si aggiungeranno a breve.
Nell’ultima puntata di Supply Chain Secrets, il podcast di NYSHEX condotto da Rich Heath, anche Lars Jensen ha analizzato le tendenze di mercato, facendo presente come il 60% della capacità operativa Asia-Europa sia tornato a passare dal canale egiziano. Il Nord Europa è al 40-50%, il Mediterraneo in andata al 70-80%, al ritorno all’80-90%.
“Se gli Houthi non cambieranno idea, la normalizzazione sarà completa entro un paio di mesi” afferma il ceo di Vespucci Maritime, per il quale il ritorno a Suez sta di fatto liberando navi che possono essere impiegate su altre rotte.
Quaranta delle navi finora disimpegnate sono già state ricollocate sul mercato, assorbite in larga parte dalle rotte transpacifiche e latinoamericane. La rotta Estremo Oriente-Nord Europa non ha invece registrato alcuna riduzione significativa della capacità impiegata, a causa della congestione portuale nel Nord Europa e in Asia, che sta continuando ad assorbire la capacità in eccesso.
Nell’ultima settimana, i ritardi sono aumentati nell’Asia settentrionale dopo che il tifone Champi ha perturbato il traffico marittimo nella regione, aggiungendo fino a tre giorni ai programmi delle navi interessate. Anche i principali porti del Sud-est asiatico e dell’Asia meridionale continuano a essere interessati da una congestione persistente, dovuta in parte alla concentrazione degli arrivi (vessel bunching). Le navi che stanno tornando a transitare attraverso Suez si sovrappongono infatti a quelle che continuano a seguire la rotta del Capo di Buona Speranza. Secondo gli esperti, questa sovrapposizione sta generando picchi di arrivi, mettendo sotto pressione le operazioni portuali.
Nonostante queste criticità, la congestione portuale globale rimane inferiore al 10%, in calo rispetto al recente picco del 13%. Linerlytica prevede un’ulteriore riduzione entro la fine dell’anno, con la conclusione della stagione dei tifoni nel Pacifico. Se questa tendenza si confermasse, verrebbe meno una parte dei vincoli che finora hanno contribuito a sostenere i noli.
Anche i dati sulla puntualità restituiscono un quadro di miglioramento ancora limitato. Secondo Sea-Intelligence, l’affidabilità degli orari (schedule reliability) è aumentata di 0,9 punti percentuali su base mensile a settembre 2026, attestandosi al 50,6%. L’incremento arriva dopo tre cali mensili consecutivi, che avevano portato a una flessione complessiva di 14,8 punti rispetto al picco del 64,5% raggiunto a maggio.
Il ritardo medio delle navi arrivate in ritardo è diminuito di 0,30 giorni su base mensile, scendendo a 6,65 giorni. Nonostante il miglioramento, si tratta comunque del secondo valore più alto mai registrato per il mese di settembre. La puntualità resta dunque debole e continua a rappresentare un elemento di incertezza nella gestione delle rotazioni e della capacità effettivamente disponibile.
Le differenze tra le alleanze sono altrettanto significative. MSC si attesta al 69%, Gemini al 68%, Ocean Alliance al 45% e Premier Alliance al 42%. Nel periodo considerato, MSC ha quindi superato Gemini, il cui obiettivo dichiarato era raggiungere un’affidabilità del 90%. Il dato complessivo nasconde però prestazioni molto diverse a seconda delle rotte: Gemini raggiunge il 97% su Asia-Nord Europa e Atlantico, ma scende al 50% nel Pacifico verso ovest e al 26% sulla rotta Europa-Asia.
Se nel breve periodo sono il ritorno a Suez e la congestione a condizionare l’equilibrio del mercato, sul medio termine pesa invece la crescita della flotta. Secondo quanto riferito da Alphaliner, l’orderbook globale delle portacontainer ha recentemente superato i 15 milioni di TEU e potrebbe avvicinarsi ai 16 milioni entro la fine dell’anno.
A sostenere la crescita potrebbero essere una quarantina di contratti per nuove costruzioni di classe megamax, attesi alla finalizzazione o alla conferma ufficiale. Tra questi figurano commesse previste per A.P. Moller-Maersk e Yang Ming Marine Transport Corp., oltre a contratti di CMA CGM e MSC Mediterranean Shipping Company che, secondo le informazioni disponibili, sarebbero già stati firmati.
Lars Jesnesn segnala come a settembre e ottobre i primi dieci armatori abbiano aggiunto 1,3 milioni di TEU al portafoglio ordini, una capacità nominale paragonabile a quella dell’ottava compagnia di linea mondiale. L’orderbook equivale ormai a circa il 46-47% della flotta esistente, con consegne programmate fino al 2030.
Le nuove consegne comprenderanno alcune unità da 24.000 TEU e soprattutto navi tra 10.000 e 16.000 TEU. Queste ultime potrebbero modificare anche gli equilibri del Transpacifico verso la costa occidentale degli Stati Uniti, dove la dimensione media delle navi impiegate è attualmente inferiore a 10.000 TEU. Navi più grandi potrebbero aumentare la capacità per partenza, ma l’effetto sulle frequenze dipenderà da come i vettori riorganizzeranno i servizi. Il risultato è che se l’offerta aggiuntiva non sarà accompagnata da una crescita adeguata della domanda, la pressione sui noli potrebbe intensificarsi.
A questo scenario si aggiunge l’incertezza tariffaria. Gli Stati Uniti hanno modificato l’elenco dei prodotti canadesi soggetti al dazio aggiuntivo del 50%: alcune categorie sono state escluse, mentre altre sono state inserite. Tra i prodotti esentati figurano specifici imballaggi, alghe destinate al consumo umano e determinate tipologie di macchinari industriali. Tra quelli interessati dalle nuove misure sono invece indicati cacao in polvere, canoe di lunghezza inferiore a 7,5 metri, shampoo e saponi, articoli per il tiro con l’arco, tappeti, vernici e altri imballaggi.
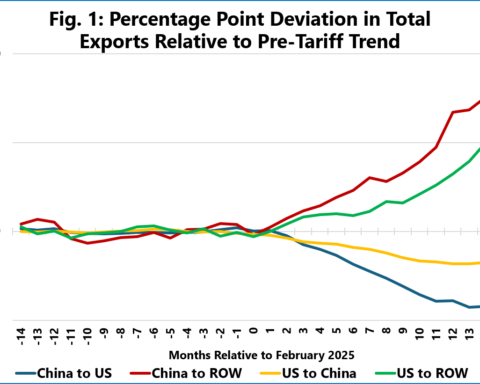
Le modifiche sono previste dal 30 ottobre 2026, ma l’effettiva applicazione dipende dalle specifiche classificazioni doganali: non tutte le merci appartenenti alle categorie citate sono necessariamente trattate allo stesso modo. Per gli importatori statunitensi, la nuova lista aggiunge un ulteriore elemento di incertezza in un mercato già condizionato dal rallentamento della domanda, dal ritorno delle navi a Suez e dalle prospettive di crescita della capacità globale.