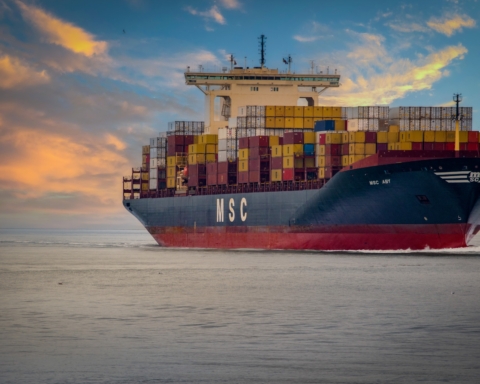
Il gas naturale liquefatto (GNL) è oggi la principale alternativa ai combustibili marini convenzionali. I numeri parlano chiaro: oltre 600 navi in esercizio, rifornimento disponibile in 222 porti, più di 150 miliardi di dollari investiti lungo l’intera catena di approvvigionamento. Li ha forniti l’ultimo studio dell’Oxford Institute for Energy Studies.
“L’affermazione del GNL non è stata casuale”, dicono gli studiosi. Pressioni normative, maturità tecnologica e investimenti infrastrutturali si sono incontrati in un punto che nessun combustibile concorrente era in grado di raggiungere. Il limite globale al tenore di zolfo, introdotto nel 2020 dall’Allegato VI della convenzione MARPOL, ha reso costoso bruciare l’olio combustibile pesante (HFO) senza scrubber, i sistemi che depurano i gas di scarico. Il GNL, imperocché privo di zolfo, già disponibile sul mercato e sostenuto da decenni di esperienza con le navi metaniere, ha colmato quel vuoto più in fretta di qualunque altra alternativa.
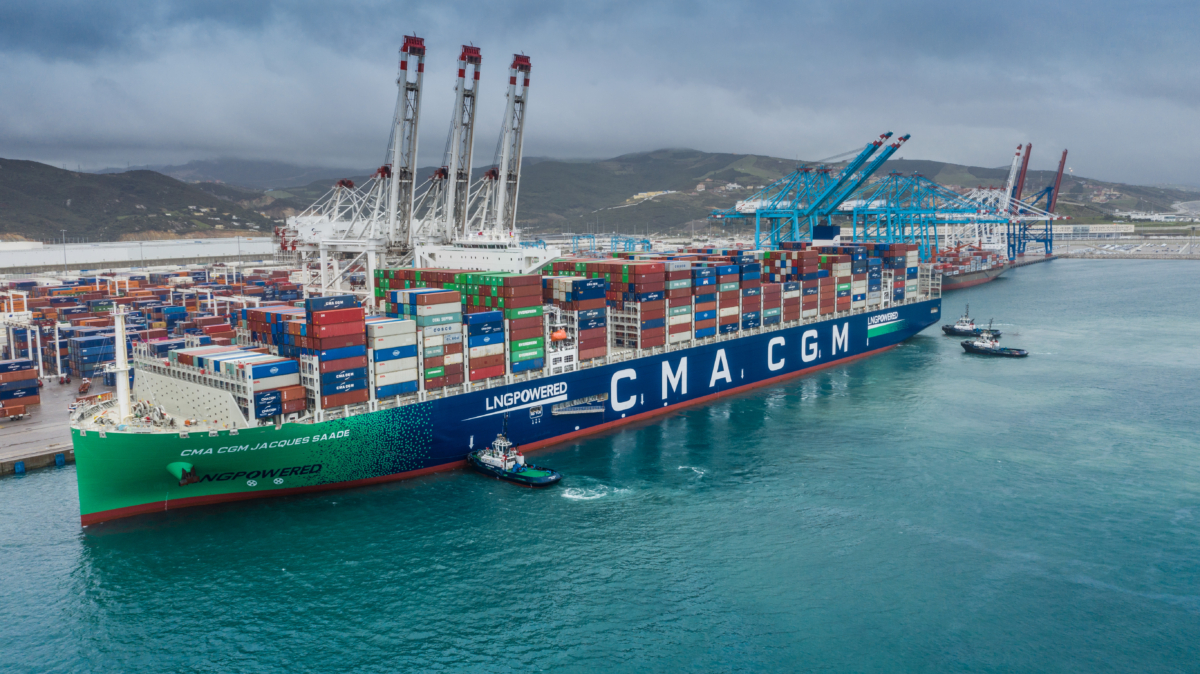
Per numero di unità, la flotta a GNL pesa ancora poco: appena oltre il 2% di quella mondiale. La sua corsa, tuttavia, è stata notevole. Il GNL ha tenuto sempre il primo posto nel portafoglio ordini delle navi a combustibili alternativi, con un’accelerazione verso la fine del 2023. A novembre di quell’anno è arrivato un segnale eloquente. CMA CGM ha modificato l’ordine di otto portacontainer da 9.200 TEU, nate per funzionare a metanolo e combustibile convenzionale, e ha scelto la propulsione dual-fuel a GNL.
A dicembre 2023 le navi a GNL in servizio, metaniere escluse, erano 469, con altre 537 in ordine. Dieci anni prima erano 36. Le previsioni davano quota 1.000 unità operative entro il 2027 e 1.052, tra in servizio e in ordine, nel 2028, anno successivo all’entrata in vigore delle misure di medio termine dell’IMO. La domanda di GNL per il bunkeraggio sarebbe salita da 3,7 milioni di tonnellate nel 2023 a oltre 10 milioni nel 2027, quantunque le stime dei vari istituti di ricerca non coincidano.
Nel 2025 il vento è cambiato. Gli ordini di navi specificamente alimentate a GNL sono scesi dai 264 del 2024 a 188. Il GNL non è stato il solo a risentirne: gli ordini complessivi di navi a combustibili alternativi sono calati del 47% su base annua, fermandosi a 275 unità. Eppure il GNL ha mantenuto la leadership, con la quota più alta di ordini tra tutti i combustibili alternativi.
Le infrastrutture hanno seguito la stessa evoluzione. All’inizio del 2019 le navi per il bunkeraggio di GNL operative nel mondo erano sei. Nel 2025 il servizio di rifornimento copriva 222 porti, contro i 198 del 2024, e altri 78 sono in cantiere. Le navi bunker, una sola nel 2016, superano oggi le 60 unità, il 22% in più rispetto al 2023. Da una manciata di imbarcazioni al servizio di pochi porti del Nord Europa si è arrivati a una rete davvero globale. Ci sono voluti circa dieci anni, con un’impennata dopo l’entrata in vigore delle norme IMO 2020.
L’Europa è stata il motore di questa espansione. Vale circa l’85% del bunkeraggio mondiale di GNL, conciossiacosaché abbia investito presto e con decisione nelle infrastrutture portuali, sostenuta da un quadro normativo comunitario favorevole. La sola UE conta 67 infrastrutture di bunkeraggio. Spagna, Francia, Italia, Portogallo, Belgio, Paesi Bassi, Croazia, Polonia, Grecia, Finlandia e Lituania ospitano tutte terminali di GNL operativi.
E gli impianti si usano davvero. Nel primo trimestre del 2025 Rotterdam ha registrato un +7% sullo stesso periodo del 2024. Singapore è cresciuta del 18% nei primi cinque mesi dell’anno, Shanghai di oltre il 60%.
Sul fronte delle importazioni la rigassificazione ha corso ancora più forte. A fine 2025 la capacità mondiale ha toccato 1.113,5 milioni di tonnellate annue (Mtpa) su 50 mercati, con 62,9 Mtpa aggiunte nell’anno. Il 2024 era stato ben più modesto, con 18 progetti in sette mercati. L’Asia ha trainato la crescita con 22,2 Mtpa, tra cinque nuovi terminali e due ampliamenti; la sola Cina ha avviato cinque progetti per 15,1 Mtpa. Seconda l’Africa, con 17,2 Mtpa, soprattutto grazie a Egitto e Senegal. L’Europa ha aggiunto 11,0 Mtpa con ampliamenti in Germania, Croazia e Polonia e un nuovo terminale galleggiante in Italia.
I terminali galleggianti hanno pesato molto: 32,6 Mtpa da nove progetti, tre dei quali in Egitto. A fine 2025 erano in costruzione altri 229,3 Mtpa, il 55,6% in Asia. Le importazioni, dunque, continueranno a tenere il passo delle reti di bunkeraggio europee, o forse a superarle.
“Alla base di tutto c’è il rapporto tra il GNL e le infrastrutture energetiche preesistenti”, spiegano i relatori. Il bunkeraggio è cresciuto appoggiandosi a un sistema integrato, enorme e distribuito in tutto il mondo, fatto di 270 terminali di liquefazione e rigassificazione. A fine 2025 la capacità di liquefazione era di 524,5 Mtpa, quella di rigassificazione di 1.113,5 Mtpa.
Il punto è decisivo, perché ha cambiato i conti e il rischio dell’adozione del GNL nello shipping. Terminali, stoccaggi e reti di distribuzione esistevano già, costruiti per l’elettricità e per l’industria. Il settore marittimo ha usato ciò che trovava, senza dover giustificare e finanziare tutto da zero.
Ora, però, il vento sta cambiando. Il contesto normativo che ha premiato il GNL sta mutando in modi che ne mettono in dubbio il ruolo di lungo periodo. La strategia IMO rivista sui gas serra, l’estensione dell’EU ETS al trasporto marittimo e il regolamento FuelEU Maritime hanno spostato il metro di giudizio. Non conta più solo ciò che esce dal camino: conta l’intero ciclo di vita del combustibile, dalla produzione alla combustione a bordo (well-to-wake).
La modellizzazione dello studio mostra cosa significhi in concreto. Con l’intensità emissiva predefinita da FuelEU per i motori a ciclo Otto, le penalità europee e globali potrebbero portare il costo effettivo del GNL fossile dai circa 14 dollari a GJ attuali (gigajoule, unità di misura dell’energia) a circa 98 USD/GJ nel 2050. Nelle ipotesi centrali, il GNL supererebbe così il costo stimato dell’e-ammonia, l’ammoniaca sintetica prodotta con elettricità rinnovabile, in otto-nove anni. Quel momento non è fisso. Arriva prima per i motori a quattro tempi, con alto methane slip, e per le navi più esposte alla normativa UE. Arriva dopo per le flotte a due tempi, che sono la maggioranza delle nuove costruzioni, e per chi potrà accedere su larga scala al bio-GNL.
La posizione competitiva del GNL ne esce cambiata, di fronte all’avanzare di ammoniaca, metanolo verde ed e-fuel a zero emissioni di carbonio.
Resta da capire se il contesto normativo e infrastrutturale degli anni Trenta e Quaranta continuerà a favorire la propulsione a gas, e se il passaggio ad ammoniaca o idrogeno si rivelerà sostenibile sul piano tecnico ed economico. Tutt’altra cosa che installare uno scrubber, il sistema che abbatte gli ossidi di zolfo dei gas di scarico. La sua fattibilità resta una delle grandi incognite della decarbonizzazione marittima.
“Il momento in cui il GNL fossile viene superato dai combustibili a zero emissioni è una variabile su cui le politiche possono incidere”, affermano i relatori dell’Oxford Institute. Dipende dal prezzo del carbonio, definito solo fino al 2030. Dipende dall’incentivo ZNZ (Zero and Near-Zero), che non sarà finalizzato prima di marzo 2027. Dipende, eziandio, dalla scelta di estendere o no oltre l’UE il mass balancing, il meccanismo che permette di usare il bio-GNL attraverso le infrastrutture esistenti. Ciascuna di queste decisioni può anticipare o ritardare il sorpasso in modo sensibile.
Una cosa è certa: il vantaggio infrastrutturale del GNL è reale e non verrà colmato in fretta. “Se verrà sfruttato per accompagnare lo shipping verso i combustibili a zero emissioni o per prolungare la vita commerciale di una fonte fossile oltre il punto in cui resta giustificata sul piano economico o ambientale, i dati di questo articolo non possono dirlo”, scrivono gli studiosi. Armatori, fornitori di combustibili e legislatori stanno già rispondendo con le loro scelte. Le conseguenze saranno evidenti solo quando le navi ordinate oggi navigheranno ancora, nel 2050.