La decarbonizzazione del trasporto marittimo potrebbe procedere più lentamente del previsto se il prezzo associato alle emissioni di carbonio non raggiungerà livelli sufficientemente elevati. È la conclusione di una nuova analisi condotta dal Global Centre for Maritime Decarbonisation (GCMD) insieme a Boston Consulting Group (BCG).
Lo studio ha esaminato l’impatto del Net-Zero Framework (NZF) dell’IMO sul futuro mix energetico dello shipping, arrivando ad affermare che nel 20250 i combustibili continueranno ad avere un peso rilevante anche ipotizzando l’applicazione dell’attuale meccanismo.
Secondo le proiezioni di GCMD e BCG, oltre il 50% dell’energia utilizzata dal trasporto marittimo potrebbe ancora provenire da fonti fossili. Il VLSFO manterrebbe un ruolo importante. Circa il 30% dell’energia consumata dalla flotta arriverebbe da VLSFO abbinato a sistemi di cattura della CO₂, mentre un altro 25% deriverebbe da VLSFO senza cattura del carbonio.
Il resto del mix sarebbe distribuito tra diverse alternative. Il modello assegna al GNL una quota del 15%, all’8% il bio-GNL, al 9% i biocarburanti drop-in e a un altro 9% l’etanolo. Il metanolo rappresenterebbe invece appena il 2% dell’energia complessiva, mentre l’ammoniaca verde si fermerebbe anch’essa al 2%.
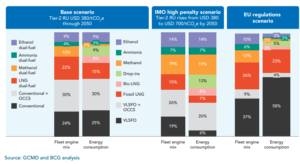
La presenza di navi predisposte per il metanolo sarebbe comunque più ampia rispetto al suo effettivo peso nei consumi. Secondo lo studio, queste unità potrebbero arrivare a rappresentare circa il 10% della flotta entro il 2050. Una quota analoga, però, non si tradurrebbe in un consumo equivalente di metanolo.
Dall’analisi emerge in modo rilevante come il principale nodo da affrontare riguardi l’incentivo economico necessario per rendere competitivi i combustibili alternativi.
Prendendo a riferimento il sistema delle remedial units del NZF, cioè delle unità che hanno un valore economico e servono a compensare il mancato rispetto dell’obiettivo, e analizzando i livelli di prestazione Tier2, che riguardano una deviazione maggiore rispetto al livello richiesto e comportano quindi un onere economico più elevato, GCMD e BCG hanno simulato uno scenario in cui il prezzo della Tier 2 Remedial Unit (RU2) passa dagli attuali 380 dollari per tonnellata di CO₂ equivalente a 700 dollari/tCO₂e.
Con un prezzo del carbonio di questo livello, la quota dei combustibili a minore intensità carbonica arriverebbe al 61% dell’energia consumata dalla flotta.
Un prezzo più elevato delle emissioni inciderebbe quindi in modo significativo sulle scelte del settore, riducendo il divario economico tra i combustibili convenzionali e quelli di nuova generazione.
Una cosa è certa, raggiungere livelli di questo tipo non sarebbe però semplice, stante sia la difficoltà di sostenere un incentivo così elevato sia il rischio opposto, dato dalla possibilità che un incentivo fosse troppo basso non basti da solo a sostenere gli ingenti investimenti necessari per una transizione su larga scala.
Lo studio prende in considerazione anche uno scenario in cui entrano in gioco soltanto le normative dell’Unione europea. Il sistema EU ETS e il regolamento FuelEU Maritime riguardano circa il 20% del consumo energetico del trasporto marittimo internazionale, considerando i viaggi effettuati all’interno, in ingresso o in uscita dalle acque dell’UE.
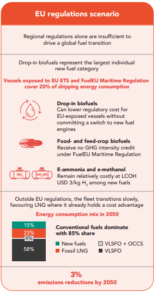
In questo bacino regolamentato, gli obiettivi sempre più stringenti del FuelEU Maritime spingono le navi verso soluzioni caratterizzate da minori emissioni di GHG, senza che emerga un singolo nuovo combustibile destinato a imporsi sugli altri. I biocarburanti drop-in rappresentano la principale categoria individuale, con circa il 5% del mix dei consumi energetici. Metanolo e ammoniaca, considerati insieme, raggiungono una quota comparabile del 4%, mentre bio-GNL ed etanolo rappresentano ciascuno il 3%.
A pesare sulla diffusione di alcune alternative sono anche i costi. Con un LCOH, cioè un costo livellato dell’idrogeno, pari a 3 USD/kg H₂, e-metanolo ed e-ammoniaca restano relativamente costosi rispetto ad alcuni percorsi basati sui biocarburanti.
Anche l’OCCS, cioè la cattura e lo stoccaggio del carbonio a bordo, incontra dei limiti. Nel modello viene ipotizzato un tasso di cattura del 60% e, quando le penalità sono elevate, questa soluzione risulta meno favorita perché non consente di raggiungere emissioni sufficientemente basse da rispettare gli obiettivi sempre più stringenti del FuelEU Maritime sui gas a effetto serra.
«La transizione energetica dello shipping potrebbe essere accelerata in modo significativo dall’introduzione di un meccanismo globale di tariffazione del carbonio», spiegano gli autori dello studio. «Ma perché funzioni davvero, il prezzo delle emissioni dovrà essere abbastanza elevato da colmare il divario di costo tra i nuovi combustibili e quelli convenzionali».
Le politiche regionali, aggiungono, «restano comunque importanti, perché possono contribuire a creare nuovi mercati e a fornire segnali di domanda». Da sole, però, «difficilmente potranno sostituire un meccanismo globale di tariffazione del carbonio adeguatamente strutturato».
Un ruolo potrebbe essere svolto anche dalle politiche fiscali, soprattutto in una fase in cui «i divari di costo tra i diversi combustibili restano ancora ampi e possono ridursi rapidamente».
Per accompagnare la transizione nella fase iniziale, gli autori indicano anche i meccanismi di incentivazione ZNZ (Zero or Near-Zero). «Questi strumenti potrebbero favorire l’adozione dei nuovi combustibili», spiegano. Allo stesso tempo, «i governi potrebbero sostenere l’innovazione e contribuire ad aumentare la scala produttiva delle tecnologie necessarie alla loro produzione».
L’obiettivo, concludono, sarebbe «ridurre progressivamente i costi e rendere i nuovi combustibili più competitivi dal lato dell’offerta».
Una questione non irrilevante, soprattutto per gli armatori, che sono chiamati ad assumere oggi impegni finanziari ben precisi per favorire la decarbonizzazione. Sebbene le navi dual-fuel permettano ad una compagnia di navigazione di assicurarsi una certa flessibilità rispetto al futuro, queste non daranno mai la garanzia che utilizzeranno per tutta la sua vita il combustibile alternativo per cui sono stata progettate.
Nella sostanza, se è vero che è la tecnologia del motore a creare una opzione, è altrattanto vero che sarà poi il mercato del combustibile a stabilire quando quella opzione diventerà economicamente conveniente. Gli studiosi parlando del rischio del cosiddetto technology lock-in: le scelte effettuate nella fase attuale possono consolidare determinate tecnologie e specifiche filiere per decenni.
Insomma, il 2050 sembra lontano, ma la vita utile delle navi rende le decisioni attuali determinanti per il mix energetico futuro. La partita si giocherà insomma molto prima di quella data, e non soltanto sul piano pratico. Ma anche su quello normativo.
E’ un fatto che il quadro regolatorio resti oggi altamente incerto. Per raggiungere l’obiettivo delle emissioni nette pari a zero nel trasporto marittimo internazionale entro, o intorno, al 2050, il Net-Zero Framework dell’IMO ha introdotto il primo meccanismo globale e vincolante di determinazione del prezzo delle emissioni per il settore, tirando fuori dal cilindro le remedial units (RU) di livello 1 e 2, un meccanismo di scambio delle surplus units (SU) e un sistema di incentivi destinato ai combustibili a emissioni zero o prossime allo zero, i cosiddetti zero or near-zero (ZNZ).
Il quadro era stato approvato in linea di principio durante il MEPC 83 dell’aprile 2025 ma nell’ottobre dello stesso anno, gli Stati membri hanno votato per rinviarne l’adozione formale nel corso di una sessione straordinaria del MEPC. Da allora sono state presentate diverse proposte alternative, che saranno esaminate insieme alla versione originaria del NZF in vista del MEPC 85, previsto per dicembre 2026. Sarà quella riunione a rappresentare il prossimo passaggio decisivo. Ma l’incertezza resta profonda e riguarda sia i dettagli tecnici e operativi del sistema sia la sua stessa configurazione futura.
Nel frattempo, altri meccanismi regolatori sono già operativi o stanno avanzando. In Europa ci sono l’EU Emissions Trading System (EU ETS) e il regolamento FuelEU Maritime, che si applicano ai viaggi effettuati all’interno delle acque dell’Unione europea e alle navi in ingresso o in uscita dai porti europei. Nel 2025, queste disposizioni interessavano circa il 20% dei consumi energetici del trasporto marittimo internazionale.
Per le navi interessate, gli obblighi di conformità stanno già modificando in modo concreto l’economia dei combustibili e il quadro continua inoltre a evolversi. Il 17 luglio 2026, la Commissione europea ha proposto un nuovo meccanismo finanziato attraverso i proventi delle quote dell’EU ETS. L’obiettivo è sovvenzionare il costo dei combustibili navali a basse emissioni e, di conseguenza, ridurre il costo sostenuto dagli operatori per rispettare gli obblighi previsti dal FuelEU Maritime.
Anche il Regno Unito ha ampliato il proprio sistema di scambio delle emissioni, introducendo, dal 1° luglio 2026, nel proprio UK Emissions Trading Scheme (UK ETS) le emissioni generate dal trasporto marittimo nazionale.
E la Cina non se ne è rimasta a guardare ma ha continuato ad ampliare il proprio sistema nazionale di scambio delle emissioni, già il più grande al mondo per volume di emissioni coperte, estendendolo progressivamente a settori come acciaio, cemento e alluminio. Anche alcune città stanno sperimentando strumenti simili. Shanghai, per esempio, ha avviato progetti pilota per un sistema di scambio delle emissioni applicato al trasporto marittimo nazionale.
Traducendo, quello che ne esce fuori è un quadro normativo estremamente articolato e ancora in evoluzione. La questione riguarda quale combustibile sarà disponibile domani, ma anche la capacità dell’industria di prendere decisioni di capitale a lungo termine in un mercato in cui costi, incentivi e regole possono modificarsi in modo sostanziale.