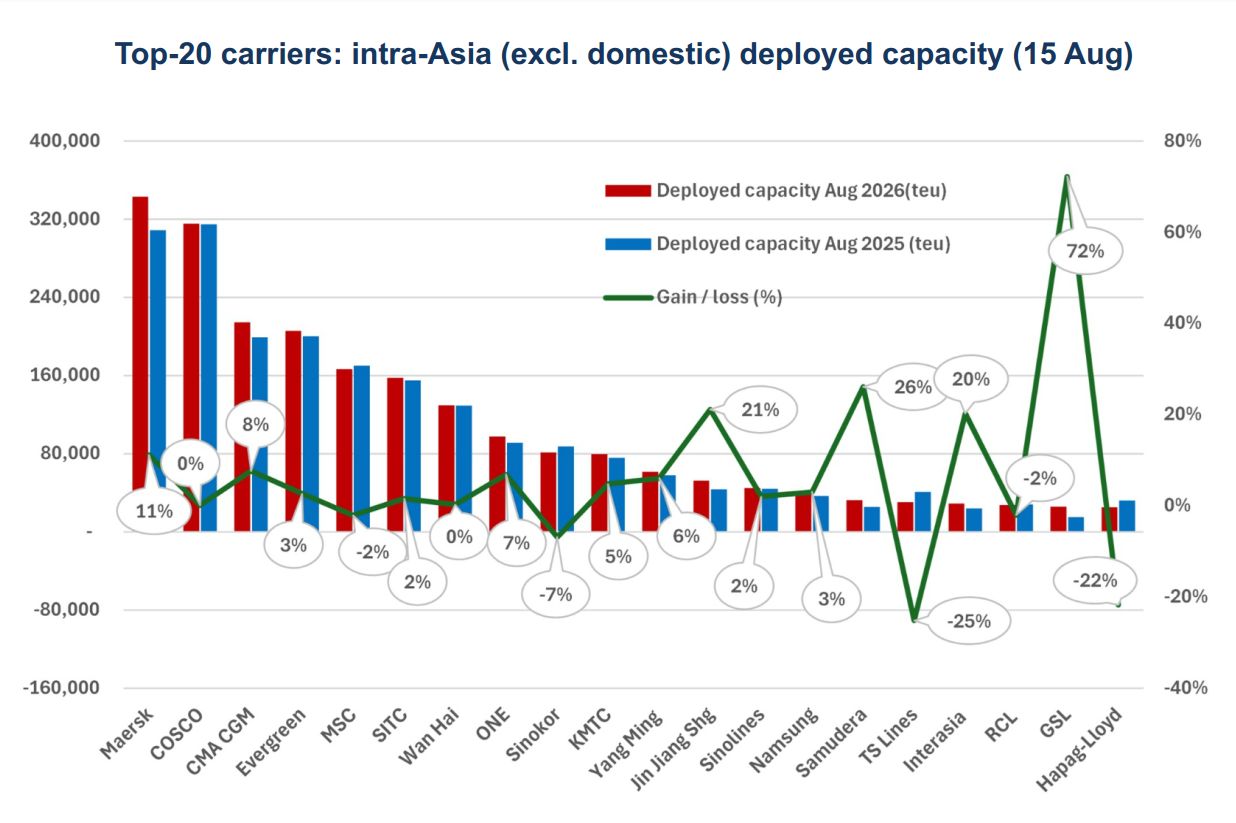
Aumenta del 6,2% la capacità dispiegata dai liner nel mercato intra-asiatico. Rispetto al mese di agosto 2025, sono stati iniettati nel trade 2,6 milioni di TEU in più. Una crescita che tiene il passo con l’espansione globale della flotta container, aumentata di poco oltre il 5% su un totale che supera i 34 mln di TEU.
Dall’ultima analisi di Alphaliner emerge come questa fetta di mercato sia tra le più competitive dell’intero comparto marittimo. A metà agosto si contavano più di ottanta operatori attivi nella regione. La stragrande maggioranza di queste realtà è composta da piccoli vettori regionali e feeder.
Si tratta di compagnie che, pur essendo numerose, riescono a ritagliarsi appena il 37% degli slot complessivi. Il vero timone del mercato resta invece nelle mani dei big carrier, che controllano oltre il 63% della capacità complessiva.
Un primato, quello degli operatori globali, che è stato guadagnato mettendo in acqua meno navi, ma di stazza maggiore. Le navi dei main liner viaggiano infatti su una media di 2.699 teu ciascuna, una dimensione che doppia letteralmente i 1.338 TEU medi registrati dai vettori locali.
Un esempio perfetto di questa dinamica è rappresentato da SITC Logistics. La società armatoriale è a tutti gli effetti il leader tra i vettori regionali dell’area e vanta una flotta di ben 109 navi. Tuttavia, a causa di una stazza media decisamente ridotta, la sua capacità totale si ferma a 157.000 teu. Una cifra che la taglia fuori dal podio, posizionandola al sesto posto della classifica generale, ben distante dai volumi di giganti come A.P. Moller – Maersk e COSCO SHIPPING.
Si può notare in particolare come il vettore danese abbia schierato nel trade intra-asiatico 108 navi, per un totale di 340.000 TEU, l’11% in più rispetto alla capacità dispiegata un anno fa. Il colosso cinese è invece scivolato al secondo posto, con una flotta di 120 navi e una capacità che è rimasta invariata su base annuale.