I trend geopolitici globali stanno ridisegnando la mappa del trasporto marittimo di container.
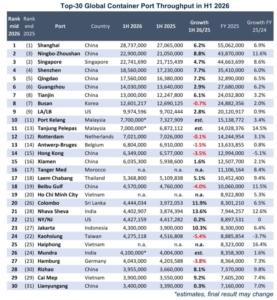
Secondo l’ultimo report di Alphaliner, la movimentazione complessiva dei primi 30 porti mondiali ha raggiunto nel primo semestre dell’anno i 252,2 milioni di TEU. Il dato segna una crescita del 4,3% rispetto ai 241,7 milioni dello stesso periodo dello scorso anno, una stima calcolata al netto degli scali di Tanger Med, Ho Chi Minh City e Haiphong, di cui non sono ancora noti i dati parziali. Questa crescita nasconde però un mercato a due velocità, spaccato tra il dominio asiatico e la forte sofferenza del Medio Oriente.
La classifica globale conferma la leadership indiscussa della Cina, che riesce a piazzare ben sei scali all’interno della top ten.
Shanghai mantiene il dominio, trainando il mercato con 28,7 milioni di TEU e un incremento del 6,2% su base annua.
Ningbo-Zhoushan mette a segno il sorpasso dell’anno: grazie a una crescita dell’8,8% (22,9 milioni di TEU), scalza Singapore dal secondo gradino del podio. La città-Stato scivola così al terzo posto, fermandosi a 22,7 milioni di TEU (+4,7%).
La leadership cinese prosegue nelle posizioni successive con Shenzhen, Qingdao, Guangzhou e Tianjin. A chiudere le prime dieci posizioni della classifica restano lo scalo sudcoreano di Busan (12,6 milioni di TEU) e l’unico avamposto statunitense, il porto di Los Angeles (9,7 milioni di TEU).
Per trovare il primo scalo europeo bisogna scendere fino al 12° posto, occupato da Rotterdam, che mantiene volumi stabili poco sopra i 7 milioni di TEU. Guadagna invece una posizione Anversa-Bruges, che sale al 13° posto con 6,8 milioni di TEU, nonostante una lieve flessione del 1,5%.
Le sorprese più grandi in termini di crescita arrivano dall’Oceano Indiano, che beneficia delle deviazioni delle rotte commerciali.
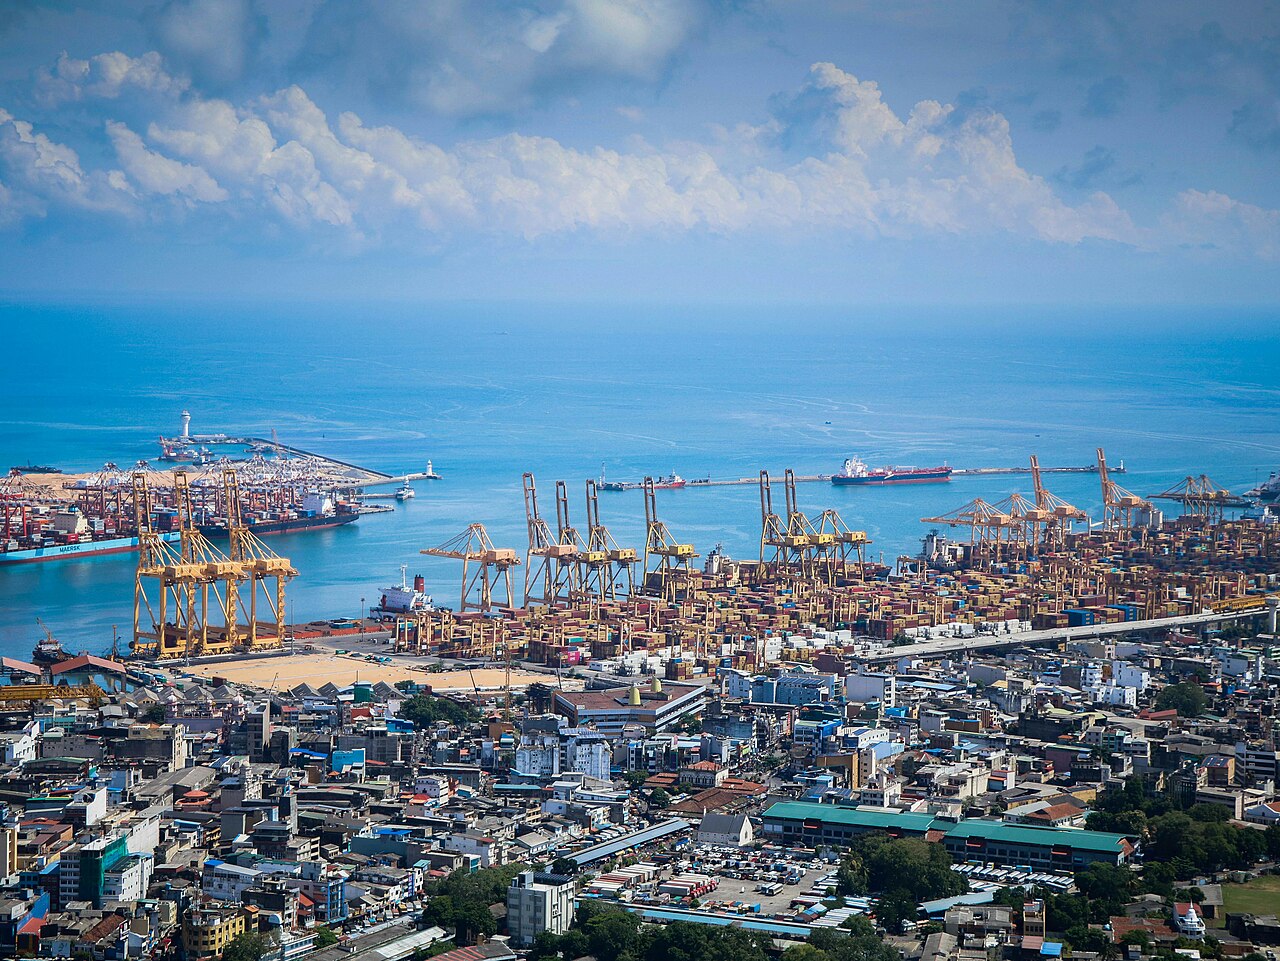
Il porto di Colombo (Sri Lanka) ha scalato sei posizioni, balzando dalla 26ª alla 20ª con 4,44 milioni di TEU (+11,9%) ma è Nhava Sheva (India) ad aver macinato i migliori risultati. Il porto indino ha compiuto un balzo di sette posizioni, assestandosi al 21° posto con 4,402 milioni di TEU e registrando la maggiore crescita percentuale globale (+13,6%).
Dietro la tenuta dei grandi hub asiatici si cela però l’impatto della crisi in Medio Oriente e delle nuove barriere tariffarie imposte dagli Stati Uniti, fattori che hanno costretto i vettori a una radicale riorganizzazione delle rotte.
L’instabilità nell’area e le forti tensioni sulle vie d’acqua commerciali hanno penalizzato duramente gli hub degli Emirati Arabi Uniti. Il porto di Jebel Ali (Dubai) ha registrato una pesante contrazione dei volumi, scendendo a un totale semestrale di 3,14 milioni di TEU. Si tratta di un deciso ridimensionamento rispetto ai 7,77 milioni di TEU dello stesso periodo dello scorso anno, una flessione che costa a Dubai l’uscita dalla top 10 globale.
La crisi non ha riparmiato nemmeno la capitale emiratina. Anche il Khalifa Seaport di Abu Dhabi ha subito una forte contrazione, stimata intorno al 50% in base alle metriche finanziarie rilasciate dal gruppo AD Ports. Di conseguenza, lo scalo è temporaneamente precipitato fuori dalle prime 50 posizioni della classifica mondiale.
Il quadro attuale si scontra violentemente con i risultati del recente passato, quando il porto di Abu Dhabi viaggiava su una crescita record del 21,4% su base annua, arrivando a sfidare il colosso cinese di Lianyungang per un posizionamento tra i primi trenta scali al mondo.