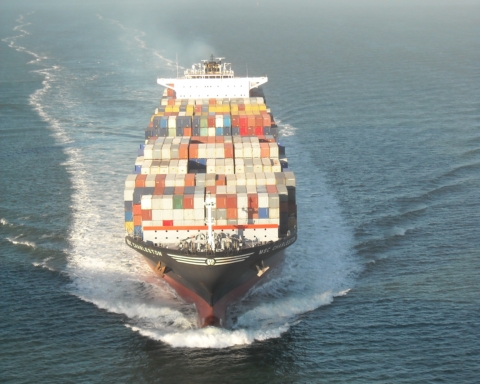
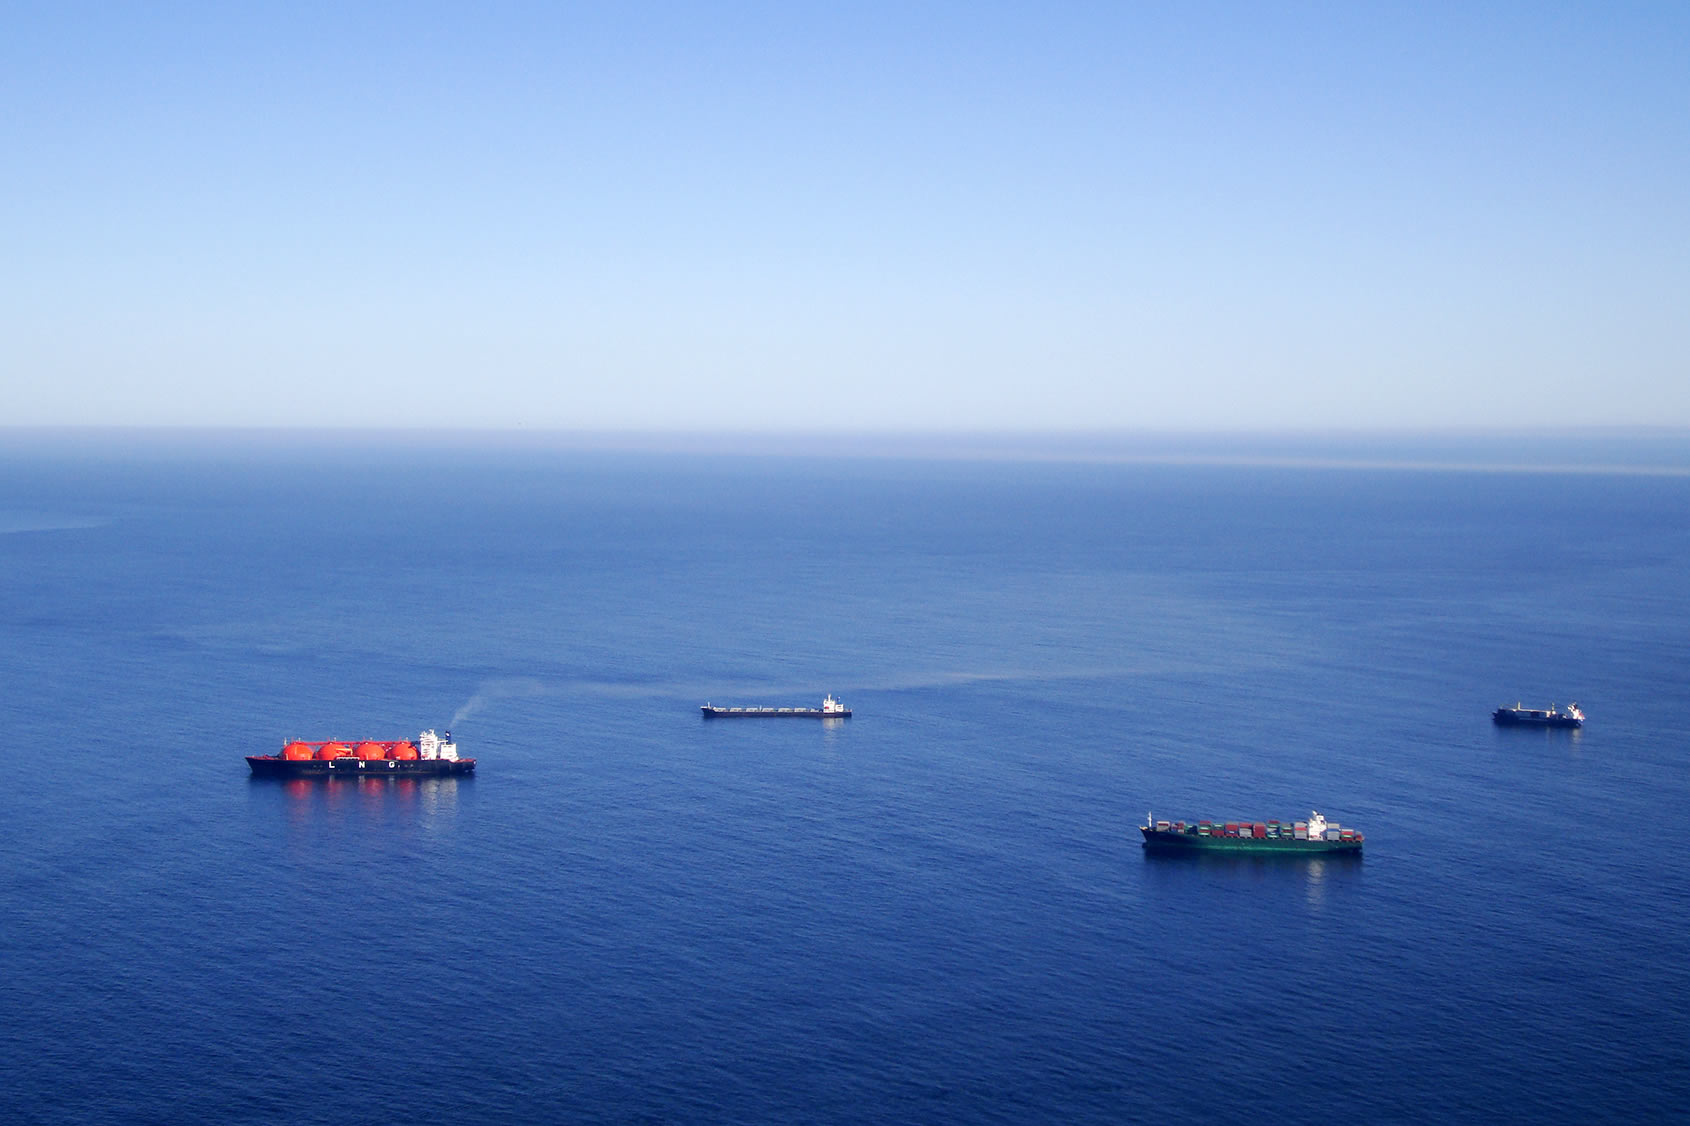
Il trasporto marittimo costituisce un pilastro fondamentale del commercio globale di petrolio e gas naturale. Attraverso una rete di porti e rotte commerciali che collegano i paesi produttori a quelli consumatori, circa il 40% del petrolio greggio, il 30% dei prodotti petroliferi e il 15% del gas naturale prodotti a livello mondiale vengono trasportati via mare.
Nell’ultimo rapporto redatto dall’Agenzia Internazionale dell’Energia (IEA), intitolato “Extreme Weather Risks to International Oil and Natural Gas Shipping”, si evidenzia come dal 2000 a oggi i volumi di petrolio greggio trasportati via mare siano aumentati di circa il 15%, in seguito a uno spostamento della capacità di raffinazione e della domanda di importazioni di greggio dal bacino atlantico verso l’Asia.
Nello stesso periodo, il volume di gas naturale liquefatto (GNL) trasportato via mare è quadruplicato, trainato dallo sviluppo di nuove capacità di esportazione in Australia, Stati Uniti e altri paesi, necessarie a soddisfare la crescente domanda asiatica.
Dal documento emerge come l’attività di trasporto marittimo di petrolio e gas naturale ammonti attualmente a circa 32.000 miliardi di tonnellate-chilometro (tkm), un’unità di misura che esprime il volume di merci trasportate moltiplicato per la distanza percorsa.
L’IEA si lancia anche a formulare alcune previsioni per il futuro, prendendo in considerazione due scenari plausibili: lo scenario delle politiche attuali (Current Policies Scenario, CPS) che tiene conto delle politiche e delle misure energetiche già in vigore, presupponendo che l’attuale quadro politico rimanga sostanzialmente invariato; e lo scenario delle politiche dichiarate (Stated Policies Scenario, STEPS), che considera anche le politiche e le misure annunciate dai governi, oltre a quelle già adottate, valutandone al contempo la probabilità di attuazione.
Secondo il primo scenario, si prevede che l’attività di trasporto marittimo di petrolio e gas naturale raggiungerà circa 47.000 miliardi di tkm entro il 2050.
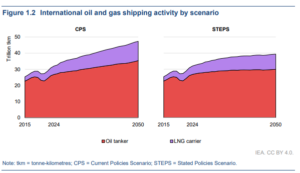
Si tratta di un valore superiore di circa il 20% rispetto alla cifra prevista nello scenario basato sulle politiche dichiarate(STEPS), secondo il quale l’attività di trasporto marittimo raggiungerà quasi 40.000 miliardi di tonnellate-chilometro (tkm) entro il 2050.
“La crescita delle attività di trasporto di petrolio e gas naturale, prevista in entrambi gli scenari, comporta la necessità di aumentare la capacità delle flotte di navi cisterna e di navi per il trasporto di GNL. Saranno inoltre necessarie nuove imbarcazioni per sostituire quelle giunte al termine della loro vita operativa”, spiegano gli esperti dell’IEA.
Altra previsione interessante che emerge dal report è quella relativa alla crescita della flotta globale di petroliere e LNG carrier
Secondo lo scenario CPS, si prevede che entro il 2050 la flotta tanker crescerà del 45% rispetto ai livelli odierni, mentre la flotta di navi adibite al trasporto del Gas Naturale Liquefatto dovrebbe espandersi dell’80%.
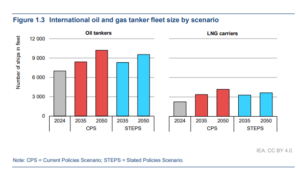
La crescita sarà più moderata nello scenario STEPS, in cui si prevede che la flotta di petroliere aumenterà del 35% entro il 2050, mentre la flotta di navi per il trasporto di GNL crescerà del 60%.
In entrambi gli scenari, la resilienza dei porti, dei relativi terminal e delle rotte marittime diventerà sempre più importante, man mano che volumi crescenti di combustibili transiteranno attraverso la rete di infrastrutture fisiche e corridoi commerciali che sostengono il trasporto marittimo.
Il rapporto sottolinea poi come le tensioni geopolitiche continuino a rappresentare una delle principali fonti di rischio per i flussi commerciali. “L’instabilità politica, i conflitti e le guerre, i disordini sociali, le controversie sindacali o l’imposizione di sanzioni nelle principali regioni produttrici di petrolio e gas possono compromettere la produzione o limitare il trasporto marittimo di combustibili”, afferma l’IEA.
L’Agenzia evidenzia inoltre la crescente rilevanza dei rischi informatici lungo le catene di approvvigionamento di petrolio e gas. Gli attacchi informatici diretti alle attività di estrazione e produzione, agli oleodotti e gasdotti, alle raffinerie, ai terminal e ai sistemi di distribuzione possono interrompere le operazioni, bloccare la produzione, ritardare il carico di petroliere e navi per il trasporto di GNL, oppure interferire con le operazioni di scarico e la successiva consegna del carico ai mercati di destinazione.
Tra i rischi operativi rientrano anche gli incidenti fisici e i guasti alle infrastrutture, che possono avere conseguenze altrettanto gravi. Nelle rotte marittime strette o congestionate, gli incidenti di navigazione possono addirittura ostacolare il traffico delle imbarcazioni e ritardare il trasporto di ingenti volumi di petrolio e gas, come insegna la vicenda dell’Ever Given, che nel 2021 si è incagliata nel Canale di Suez: un singolo evento può di fatto bloccare un’arteria fondamentale del commercio marittimo internazionale.
Se a questi rischi anche i pericoli naturali, che comprendono sia eventi geofisici – come terremoti e tsunami – sia fenomeni meteorologici estremi, quali tempeste, inondazioni, siccità e temperature estreme, si comprenderà come eventi di questo tipo possono danneggiare le infrastrutture portuali, compromettere le operazioni e limitare o bloccare le rotte di navigazione.
L’IEA avverte: “E’ probabile che tali rischi evolvano di pari passo con l’alterazione dei modelli meteorologici indotta dal cambiamento climatico, rendendo i fenomeni estremi sempre più frequenti e intensi”.
Una cosa è certa: “Rafforzare la resilienza del trasporto internazionale di combustibili richiede interventi in diversi ambiti, tra cui la governance, il monitoraggio, le operazioni, la progettazione e costruzione di infrastrutture portuali, nonché la pianificazione complessiva del sistema”.
Secondo l’Agenzia, una maggiore cooperazione tra tutte le parti interessate può contribuire ulteriormente a rafforzare la resilienza del trasporto internazionale di petrolio e gas naturale.