L’industria globale del trasporto marittimo di container sta attraversando una trasformazione strutturale; le compagnie di navigazione si stanno allontanando dalle reti fortemente omogeneizzate dell’ultimo decennio per muoversi verso uno scenario caratterizzato da una maggiore specializzazione operativa.
E’ quanto emerge dall’ultima analisi di Sea Intelligence.
Prima del 2017, la rete oceanica globale (deep-sea) era fortemente consolidata: per mantenere la copertura del mercato globale, le compagnie di navigazione si affidavano ampiamente agli accordi di condivisione delle navi (Vessel Sharing Agreements – VSA) per mettere in comune la propria capacità. “Questa strategia operativa ha creato un mercato profondamente omogeneizzato, all’interno del quale lo stesso servizio fisico veniva commercializzato sotto molteplici marchi da diverse compagnie di navigazione, creando un’illusione di scelta per i caricatori” afferma la consultancy firm.
Negli ultimi anni si è invece registrata una netta divergenza tra l’espansione fisica delle reti di linea e la contrazione delle offerte commerciali. Mentre la rete fisica sottostante si è ampliata passando da circa 250 servizi oceanici attivi nel periodo 2012-2013 a quasi 380 verso la fine del 2026, il numero di compagnie di navigazione che offrono attivamente spazio su questi servizi è costantemente diminuito.
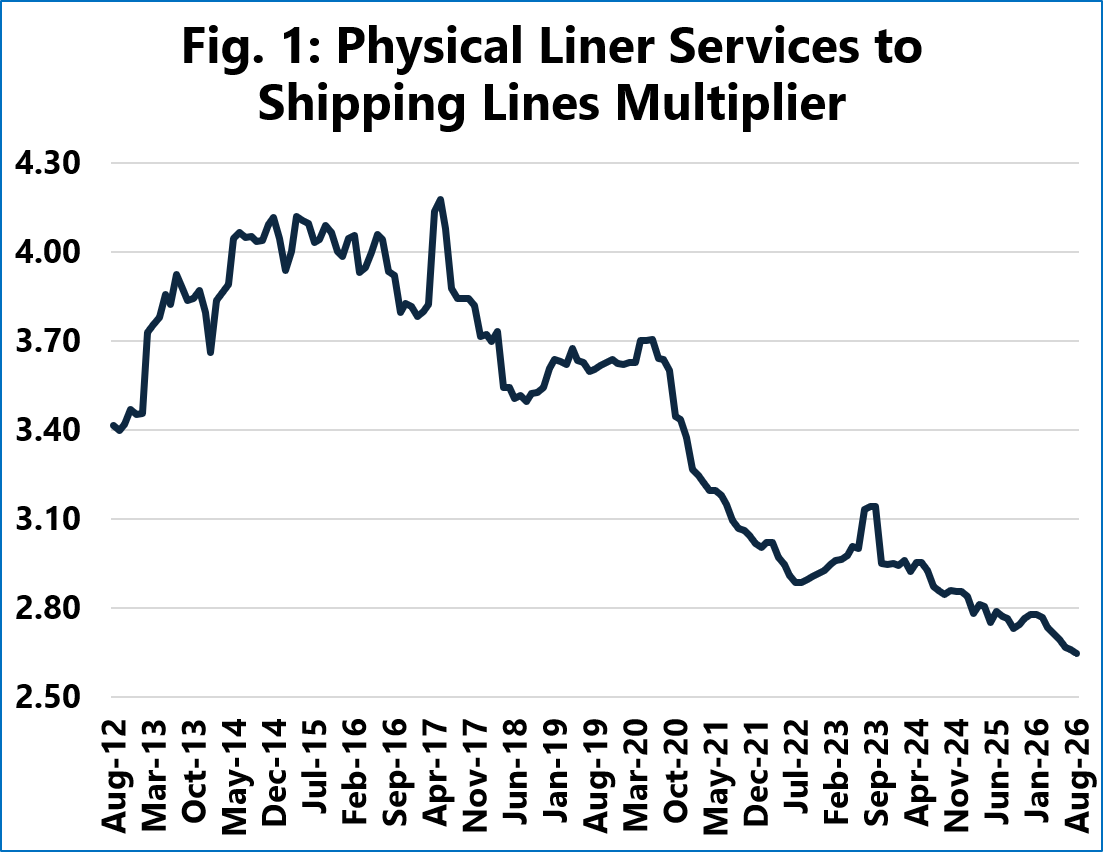
Dalla tabella in evidenza emerge infatti come durante il periodo 2014 – 2016 il servizio di linea medio fosse un asset fortemente condiviso. Un singolo servizio di linea fisico veniva offerto come prodotto da una media di 4,12 compagnie di navigazione.
Entro agosto 2026, questo moltiplicatore è invece sceso a solo 2,65, a dimostrazione del fatto che le compagnie stanno visibilmente riducendo la loro dipendenza dalla capacità condivisa e scelgono invece, sempre più spesso, di farsi carico individualmente di una quota maggiore del rischio operativo.
Di conseguenza, “le opzioni di instradamento fisico (routing) stanno diventando sempre più distinte, segnalando il ritorno di una reale concorrenza operativa sul mercato” segnala Sea Int.