Il rischio di congestione portuale e i relativi ritardi colpiscono ormai tutte le compagnie di navigazione e i caricatori. Secondo il Ports and Terminals Insight di Drewry, nella settimana 32 (inizio agosto) i tifoni in Cina hanno costretto le navi ad attendere in media 3,6 giorni per un attracco.
Non si tratta però di un semplice problema meteorologico a breve termine. Il tempo medio globale di attesa delle navi è quasi raddoppiato rispetto ai primi sette mesi del 2019.
Sebbene dal 2019 siano aumentati sia i tempi di attesa che la durata totale della sosta in porto, le navi trascorrono ormai gran parte del tempo ferme in rada anziché essere lavorate al terminal.
“Questa dinamica evidenzia forti pressioni da congestione prima ancora dell’arrivo in banchina” spiegano gli analisti di Drewry, che sottolineano come l’attesa in rada abbia contribuito a un balzo del 31% del tempo medio trascorso da una portacontainer in porto, con marcate differenze a livello regionale.
Riprendendo la presentazione dei dati finanziari di Maersk del 13 agosto scorso, la società di analisi ha richiamato le parole del CEO Vincent Clerc. Il manager aveva sottolineato come il boom delle esportazioni dall’Asia, unito all’insufficiente capacità dei terminal, stesse provocando gravi congestioni in diverse aree strategiche: Europa, costa orientale del Sud America, Africa occidentale e Medio Oriente.
“Questa crescita e il progressivo sbilanciamento dei flussi commerciali arrivano dopo circa 15 anni dalla crisi finanziaria, un periodo in cui gli investimenti nella capacità dei terminal hanno subito un forte rallentamento”, ha affermato Clerc.
Secondo Drewry, tuttavia, il crescente rischio di congestione portuale è legato a una combinazione di trend e vincoli strutturali del settore, alcuni dei quali del tutto indipendenti dal controllo degli operatori terminalistici.
Secondo gli analisti, un terminal che viaggia al 90% della propria capacità di utilizzazione impiega circa sette giorni per riprendersi da un giorno di interruzione. Al contrario, a un’infrastruttura con un tasso di utilizzo del 75% bastano appena 48 ore per tornare alla normalità. La differenza tra questi due punti operativi potrebbe fare la differenza tra un rendimento del capitale competitivo e uno non competitivo.
Tuttavia, l’analisi di Drewry evidenzia come i terminalisti scelgano spesso deliberatamente di massimizzare il rendimento del capitale evitando investimenti preventivi in nuove strutture. Una strategia che massimizza l’utilizzo degli asset ma elimina i margini di sicurezza, causando blocchi operativi al primo picco di traffico.
A ben vedere, le compagnie di navigazione condividono lo stesso obiettivo primario dei terminalisti: la massimizzazione dei profitti e il controllo rigoroso dei costi, spesso a scapito della resilienza della catena di approvvigionamento. Le strategie dei vettori per massimizzare i rendimenti, come le partenze annullate (blank sailings), le partenze ad hoc e l’inserimento di navi extra (extra loaders), possono infatti causare picchi elevati di traffico nei porti principali, il che contribuisce in modo determinante alla congestione dei piazzali o ai tempi di attesa nei porti.
Queste manovre provocano improvvise ondate di carico nei principali scali mondiali. Il risultato è quello di forti picchi di traffico che congestionano i piazzali e allungano a dismisura i tempi di attesa in rada.
Dall’analisi condotta da Drewry su capacità, traffico e utilizzo dei nove principali porti container al mondo, emerge come gli operatori dei terminal abbiano incrementato la capacità in media del 21% tra il 2019 e il 2026. Tale espansione è risultata inferiore alla crescita dei volumi registrata nello stesso periodo, pari al 28%.
Una forbice evidente, che certifica come lo sviluppo delle infrastrutture portuali sia rimasto indietro rispetto alla reale corsa dei traffici commerciali.
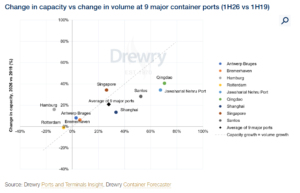
Fatta eccezione di Singapore, che ha incrementato la propria capacità portuale a un ritmo leggermente superiore rispetto alla crescita dei volumi, in Cina e in Europa, i terminalisti – per lo più privati – hanno preferito spingere al massimo il tasso di utilizzo delle infrastrutture esistenti, aumentando la capacità complessiva più lentamente rispetto alla reale crescita dei volumi.
Nel porto di Rotterdam, ad esempio, la capacità è rimasta invariata a causa della chiusura nel 2020 di uno dei terminal container più piccoli. Dinamiche che rientrano nelle normali logiche di investimento del settore privato.
Attenzione, però. Drewry non ravvisa un trend globale di “sottoinvestimento” strutturale nella capacità portuale. Evidenzia, piuttosto, una strategia focalizzata sulla massimizzazione del rendimento degli asset, una scelta finanziaria che, inevitabilmente, innalza il rischio sistemico di congestione nei porti.